副業の所得が20万円を超えて、初めて確定申告をすることになった。やらなければいけないのは分かっている。けれど、何から手をつければいいのかが分からない。
この記事は、そういう会社員の方のための手順書です。
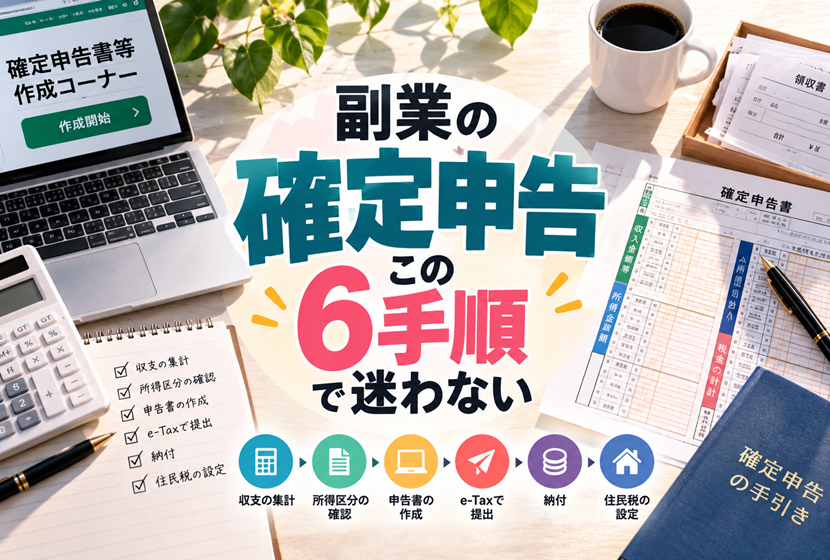
やることは6つです。①収支の集計→②所得区分の確認→③届出(事業所得のみ)→④申告書の作成→⑤提出と納付→⑥住民税の選択。この順番さえ守れば、初めての年でも迷いません。
私は雇われずに稼ぐ側の人間として、毎年、自分の手で青色申告をしています。手順を書く前に、その実務がいまどんな姿をしているかを、先にお見せします。
なお、本記事は税理士による個別アドバイスではなく、一般的な手順の整理です。金額や期限は税制改正で変わるため、最終判断は国税庁の最新情報、税務署、税理士などの専門家にご確認ください。
無料で学んでみませんか?
【無料参加特典】
ビジネス自動化講座(定価169,800円)
毎年の確定申告は、いま「サクッと終わる」作業になっている
2023年3月1日、私はこんな投稿を残しています。
「確定申告は電子申告が取り入れられた時点で、めちゃ便利になったと思っていた。けれど、その電子申告自体も昨年より遥かに楽で便利になっていて、サクッと終了できた。クラウド型のやよいの青色申告、手放せない」。
これが、毎年の申告を終えた直後の、私の偽らざる実感です。
年間の売上と経費はクラウド会計ソフトに入力してあるので、年が明けたら数字を確認して、申告データを送信する。数年前なら半日がかりだった作業が、いまは午前中のうちに片づきます。
ただ、最初からこうだったわけではありません。
初めての年、私がまず開いたのは申告書の様式でした。けれど申告書は、順番でいえば最後に埋まるものです。先に必要なのは、1年分の売上と経費という「数字」で、それがそろっていなければ申告書は1行も進みません。
手順を知らないまま最後のページから始めていた。あの年の手間の大半は、そこから生まれていました。
だからこの記事では、申告書の書き方ではなく「何を、どの順番でやるか」を軸に整理します。順番が分かれば、確定申告はただの事務作業に戻ります。
全体像──6つの手順と、守るべき期限
まず、ゴールまでの道筋を一枚に収めます。
【副業の確定申告・6つの手順】
- 1年分の収支を集計する──1月1日〜12月31日の売上と経費を確定させる。
- 所得区分を確認する──雑所得か事業所得か。ここで帳簿の重さが決まる。
- 事業所得なら届出を出す──開業届と、青色申告を使うなら承認申請書。
- 申告書を作る──国税庁「確定申告書等作成コーナー」で入力する。
- 提出して納める──e-Taxで送信し、選んだ方法で所得税を納付する。
- 住民税の徴収方法を選ぶ──第二表の「自分で納付」にチェックするかを決める。
期限は、所得税法上、翌年2月16日から3月15日までの間とされています。1月1日から12月31日までの所得を、この1か月で申告して納める。カレンダーに先に書き込んでしまうのが、いちばん確実です。
参考:国税庁 タックスアンサー No.2024「確定申告を忘れたとき」/https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2024.htm
一方、源泉徴収で納めすぎた税金を取り戻すだけの「還付申告」は、翌年1月1日から5年間、いつでも出せるとされています。医療費控除などで戻る側の人は、2月16日を待つ必要がありません。
参考:国税庁 タックスアンサー No.2030「還付申告」/https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2030.htm
ただし、副業の所得が20万円を超えて「納める側」の人は、3月15日が期限です。自分がどちら側なのかで、動き出す時期が変わります。
手順① 1年分の収支を集計する──申告の9割はここで決まる
確定申告の作業量を決めるのは、申告書ではなく、この集計です。
売上は、1月1日から12月31日までに「確定した」金額で数えます。12月分の報酬が1月に振り込まれる場合でも、原則として12月の売上に入る。振込日で数えると、年をまたいだ分がずれるので注意が必要です。
経費は、国税庁の整理では「売上原価」と「販売費、一般管理費その他業務上の費用」が該当します。副業なら、業務に使った通信費、消耗品費、書籍代、交通費などが代表格です。
逆に、所得税や住民税、罰金、そして生活費は経費にできないとされています。
参考:国税庁 タックスアンサー No.2210「やさしい必要経費の知識」/https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2210.htm
副業で必ず出てくるのが、自宅の家賃や通信費のように、仕事と生活が混ざった支出です。これを「家事関連費」と呼び、業務に必要な部分を明らかに区分できる場合に限って、その部分だけを経費にできるとされています。
使った時間や面積で割合を出し、その根拠をメモに残す。この一手間が、あとで自分を守ります。
参考:国税庁 所得税基本通達45-1・45-2(家事関連費の取扱い)/https://www.nta.go.jp/law/tsutatsu/kihon/shotoku/07/01.htm
パソコンなどの高い買い物は、取得価額が10万円未満なら、その年の経費に全額入れられるとされています。10万円以上は原則として数年に分けて経費化する「減価償却」の対象です。
副業用に買った機材の領収書は、金額を見てから扱いを決めてください。
参考:国税庁 タックスアンサー No.2100「減価償却のあらまし」/https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2100.htm
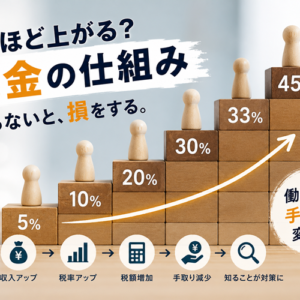
集計の結果、副業の所得がいくらになるかで、所得税の増え方も見えてきます。給与と合算した所得に累進税率がかかる仕組みは、こちらで整理しています。
手順② 所得区分を確認する──雑所得か事業所得かで帳簿の重さが変わる
副業の所得は、多くの場合「雑所得」か「事業所得」のどちらかです。
令和4年の通達改正で、帳簿書類の保存があるかどうかが区分の大きな判定材料になりました。この判定のルールと、300万円という目安の読み方は、20万円ルールの記事で詳しく扱っています。
手順の記事として押さえておきたいのは、区分によって「やるべき記録の量」が変わるという一点です。
雑所得なら、申告書に収入と経費の金額を書けば足ります。ただし前々年の収入が300万円を超えると、請求書や領収書などの書類を5年間保存する義務が生じるとされています。
事業所得なら、白色申告でも記帳と帳簿保存が義務です。売上・仕入・経費を、日付・相手先・金額とともに記録していく。青色申告で55万円・65万円の控除を狙うなら、複式簿記が条件になります。
参考:国税庁「個人で事業を行っている方の記帳・帳簿等の保存について」/https://www.nta.go.jp/taxes/shiraberu/shinkoku/kojin_jigyo/index.htm
とはいえ、雑所得でも「記録はいらない」わけではありません。経費の根拠を聞かれたとき、答えられるのは領収書とメモだけです。
義務の有無にかかわらず、1年分を一つの箱に入れておく。それだけで、翌年の自分が助かります。
手順③ 事業所得なら届出を出す──開業届と青色申告の承認申請
この手順は、事業所得として申告する人だけのものです。雑所得で申告するなら、読み飛ばして手順④に進んでください。
事業を始めた人が出すのが「個人事業の開業・廃業等届出書」、いわゆる開業届です。提出期限は、事業を始めた年の確定申告期限までとされています。e-Taxで提出すれば本人確認書類の添付も不要です。
参考:国税庁 A1-5「個人事業の開業届出・廃業届出等手続」/https://www.nta.go.jp/taxes/tetsuzuki/shinsei/annai/shinkoku/annai/04.htm
青色申告を使いたい場合は、別に「所得税の青色申告承認申請書」が要ります。こちらの期限は、青色申告をしたい年の3月15日まで。その年の1月16日以後に開業した場合は、開業日から2か月以内とされています。
つまり、1年目の申告を青色にしたいなら、1年目のうちに申請を出しておく必要があります。申告の時期になってから気づいても、その年分には間に合いません。
参考:国税庁 タックスアンサー No.2070「青色申告制度」/https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2070.htm
青色申告特別控除は、複式簿記で記帳して貸借対照表と損益計算書を添付すれば55万円。さらにe-Taxで申告するか、優良な電子帳簿で保存すれば65万円に上がるとされています。
電子申告は、ここでも効いてきます。
参考:国税庁 タックスアンサー No.2072「青色申告特別控除」/https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2072.htm
複式簿記と聞いて身構える方も多いと思いますが、私は簿記の勉強をしたことがありません。クラウド会計ソフトに取引を入力すれば、仕訳も貸借対照表も裏側で組み上がる。国税庁の記帳指導でも、会計ソフトの利用が勧められています。
事業所得で申告する人にとって、会計ソフトは節約の対象ではなく、毎年の時間を買う道具です。雑所得なら、まだ必須ではありません。
手順④ 申告書を作る──作成コーナーに入力する前にそろえるもの
申告書は、国税庁の「確定申告書等作成コーナー」で作るのが基本です。画面の案内に沿って金額を入力すると、税額の計算も、必要な付表の作成も自動で進みます。
入力を始める前に、手元に次のものをそろえてください。
【申告書を作る前にそろえるもの】
- 本業の源泉徴収票──給与の収入、源泉徴収税額、社会保険料の数字を転記する。
- 手順①で確定させた副業の収入と経費の金額──雑所得なら合計額、事業所得なら決算書の数字。
- マイナンバーカード──e-Taxで送信するための電子証明書として使う。
- 控除の証明書──生命保険料、iDeCo、ふるさと納税など。年末調整で済んだ分は入力不要。
- 還付の場合は受取口座──本人名義の口座番号。
国税庁の手引きでは、スマートフォンだけで副業の雑所得を申告する流れも案内されています。マイナンバーカードを使うほか、税務署で本人確認を受けて発行してもらうID・パスワード方式でも送信できるとされています。
参考:国税庁「スマホで確定申告(副業編)」/https://www.nta.go.jp/taxes/shiraberu/shinkoku/tebiki/2021/kisairei/sp/pdf/03.pdf
入力の肝は3か所だけです。給与所得の欄に源泉徴収票を転記する。雑所得(業務)か事業所得の欄に、副業の収入と経費を入れる。
そして、年末調整で処理しきれなかった控除があれば追加する。これで申告書の本体は埋まります。
副業の収入と経費を入れた瞬間、納める税額が画面に出ます。初めてこの数字を見た年、源泉徴収の頃には見えなかった仕組みを、目の前で見た気がしました。
会社員が給与から何を引かれているか、年末調整と確定申告はどう違うかは、こちらで一から整理しています。
手順⑤ 提出して納める──e-Taxで送信し、納付方法を選ぶ
提出方法は、e-Tax、郵送、税務署への持参の3つです。私はe-Taxしか使っていませんし、初めての方にもe-Taxを勧めます。
理由は国税庁も挙げているとおりです。申告期間中は24時間送信でき、作成コーナーのデータをそのまま送れて、還付も早い。生命保険料控除証明書などの添付も省略できるとされています。
参考:国税庁 タックスアンサー No.1904「給与所得者と電子申告」/https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1904.htm
送信したら、次は納付です。ここで一つ、初めての年に見落としやすい点があります。
申告書を出しても、税務署から納付書や請求が届くわけではないとされていることです。納める手続きまで、自分で進める必要があります。
納付方法は複数あります。口座振替の「振替納税」、e-Taxから引き落とす「ダイレクト納付」、インターネットバンキング。ほかにクレジットカード、スマホアプリ、コンビニ、窓口からも選べます。
私は口座から引き落とされる方法で済ませています。送信と納付を同じ日に終えてしまえば、3月に思い出すことが一つ減ります。
参考:国税庁 G-2「国税の納付手続(納期限・振替日・納付方法)」/https://www.nta.go.jp/taxes/nozei/nofu/01.htm
手順⑥ 住民税の徴収方法を選ぶ──会社員だけが気にする1か所
手順⑥は、申告書の送信前に済ませておく項目です。順番としては④の中にありますが、会社員の副業ではここだけ性格が違うので、独立させました。
確定申告書の第二表には、住民税の徴収方法を選ぶ欄があります。「特別徴収(給与から差引き)」と「自分で納付」。何も選ばなければ、副業分の住民税も本業の給与から天引きされる形になります。
副業の所得を会社に伝えたくない場合は、「自分で納付」を選びます。ただし、副業がアルバイトなどの給与所得だと、この選択ができない場合があるとされています。
この欄の実務と、会社に伝わる経路の全体像は、別記事で詳しく扱っています。
副業を会社に伝えるか伏せるかは、各自の判断です。ただ、どちらを選ぶにしても、この1か所を知らずに送信するのと、知ったうえで選ぶのとでは、立場がまるで違います。
初めての年にはまりやすい3つの落とし穴
手順をなぞれば申告は終わります。けれど、初めての年には、手順の外側でつまずく人が多い。私自身の反省も含めて、3つ挙げておきます。
落とし穴① 1年分の領収書を、3月に探し始める
いちばん多いのがこれです。申告の時期になって、1年前の領収書を財布やメールの奥から掘り起こす。見つからない分は経費に入れられず、見つかった分も日付と用途を思い出せません。
対策は単純で、月に一度、その月の売上と経費を記録する時間を10分だけ取ること。会計ソフトを使うなら、そのときに入力してしまう。私の申告が「サクッと終わる」のは、この10分を毎月払っているからです。
落とし穴② 経費を増やすことが目的になる
税金が見えるようになると、「経費にできるもの」を探し始める人がいます。気持ちは分かりますが、経費は使ったお金です。1万円の経費で浮く税金は、その一部にすぎません。
私の持論を言えば、経費を増やす工夫より、経費のかからない副業を選ぶほうが、申告も利益もはるかに軽くなります。
私がネットで仕事を始めたのは、無形の商品や広告の仕組みなら、材料費も製造費も流通費もほとんどかからないからでした。決済手数料と通信費を除けば、売上のほとんどが利益として残る。帳簿に載る行数が少ない副業は、申告も軽いのです。
経費が少ないということは、集計が短く、按分の迷いがなく、領収書の箱が薄いということでもあります。私が現在取り組んでいるGoogleリスティングアフィリエイトも、この条件に当てはまる仕事の一つです。
手順は『Googleリスティングアフィリエイト大全』として、下記にて無料公開しています。
落とし穴③ 赤字なら申告しなくていい、と思い込む
初年度は、機材や勉強代が先に出て、副業が赤字になることも珍しくありません。このとき雑所得の赤字は、給与など他の所得と相殺できないとされています。事業所得の赤字なら相殺できますが、雑所得では「なかったこと」になる。
参考:国税庁 タックスアンサー No.2250「損益通算」/https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2250.htm
赤字なら所得税の申告義務は生じませんが、住民税の申告や、翌年以降の記録の継続とは別の話です。「赤字だから何もしない」ではなく、「赤字でも記録は続ける」。副業が月1万円の壁を越えるころには、その記録が自分の武器になります。
よくある質問
Q1. 確定申告をすると、会社に何か書類が届きますか?
確定申告の手続き自体で、税務署から勤務先へ連絡が行くことはありません。会社に伝わりうる経路は住民税の通知で、手順⑥の選択が関わります。本業側で必要なのは、年末調整済みの源泉徴収票を自分で用意することだけです。
Q2. 申告の内容を間違えたら、どうなりますか?
納める税金が多すぎた場合は「更正の請求」、少なすぎた場合は「修正申告」で訂正できるとされています。税務署の調査の事前通知より前に自主的に修正すれば、過少申告加算税はかかりません。気づいた時点で動くのがいちばん安く済みます。
参考:国税庁 タックスアンサー No.2026「確定申告を間違えたとき」/https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2026.htm
Q3. 3月15日を過ぎてしまったら?
期限後でも申告はできます。ただし無申告加算税の対象になり、自主的に出した場合でも納める税金の5%が加わるとされています。調査の通知を受けたあとは割合が上がるため、遅れたと気づいた日に出すのが最善です。
Q4. 税理士に頼むべきでしょうか?
副業が雑所得で、収入と経費の集計が済んでいるなら、作成コーナーで十分に完結します。事業所得として規模が育ってきたら、相談する価値は上がります。迷ったら、まず税務署の相談窓口に一度電話してみるのも手です。
おわりに──申告は、自分の稼ぎを自分で数える年に一度の機会
最後に、この記事の要点をまとめます。
【この記事のまとめ】
- 順番は収支集計 → 所得区分 → 届出 → 申告書作成 → 提出・納付 → 住民税の選択の6つ。
- 期限は原則翌年2月16日〜3月15日。還付だけなら1月1日から5年間出せる。
- 作業量の9割は手順①の集計で決まる。経費は業務部分だけ、10万円未満は全額その年に。
- 雑所得は申告書の記入で足りるが、事業所得は記帳義務あり。青色申告は事前の承認申請が必要。
- 提出はe-Tax、納付は自分で手続きする。申告後に納付書は届かない。
- 会社員は第二表の住民税欄を知ったうえで選ぶ。
- 領収書は月に一度まとめる。経費を増やすより、経費のかからない副業を選ぶ。
ここに書いた金額や期限は、税制改正で変わることがあります。個別の判断は、必ず国税庁のタックスアンサー、所轄の税務署、または税理士などの専門家にご確認ください。
確定申告を初めてする年は、誰でも手間がかかります。けれど、それは申告が難しいからではなく、順番を知らないからです。2年目からは、1年目に作った箱と習慣が、そのまま使い回せます。
私にとって申告は、1年間の自分の稼ぎを、自分の手で数え直す機会でもあります。雇われていた頃には一度も持たなかった、その感覚を取り戻すために、年に一度の事務作業は悪くない対価だと思っています。
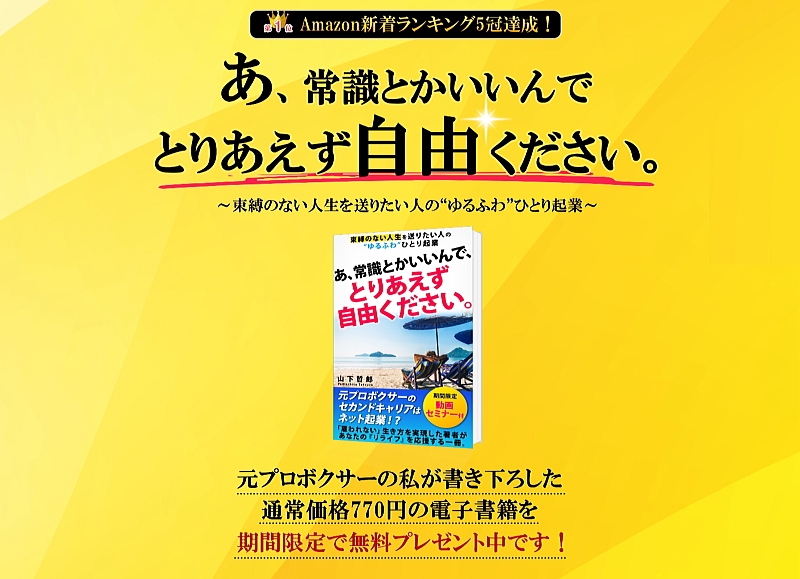
著書(Amazon kindle ランキング 5冠を達成した電子書籍)『あ、常識とかいいんで、とりあえず自由ください。』では、就職という道を選ばず、自分の稼ぎを自分で作る側に回っていった原点を綴っています。下記より無料でお読みいただけます。
今日まず一つだけ動くなら、副業の売上と経費を記録する場所を一つ決めること。表計算でも、会計ソフトでも構いません。その箱が、来年3月のあなたを一番助けてくれます。
コメント
この記事へのコメントはありません。