サラリーマンの税金の基本を、最初のひと息で言い切ってしまいます。
給与から引かれているのは所得税・住民税・社会保険料の3つ。そして会社員の納税には、自分から申告しないかぎり戻ってこないお金がある。
押さえるべき幹は、この2つだけです。
偉そうに書き始めましたが、私はこれを、ずいぶん高い授業料を払って学びました。
プロボクサー引退後のフリーター時代、30社を超える職場で給与を受け取りながら、明細の中身をほとんど確かめたことがなかった人間だからです。
いまは自分で確定申告をする側になり、あの頃の自分が何を取りこぼしていたかが、痛いほど見えます。
この記事では、給与から引かれているものの全体像、源泉徴収という仕組みの便利さと代償、申告すれば戻る制度の使い方を整理します。そのうえで、基礎控除の引き上げと「106万円の壁」の撤廃という、2026年の2つの大きな変更点まで押さえます。
なお税制の個別の判断は条件で変わるため、最終的な手続きは国税庁の最新情報や税理士など専門家への確認を前提にお読みください。

月給が4分の1になった月も、私は明細の中身を見なかった
フリーター時代のある職場で、私は勤務シフトを大幅に削られ、月給が4分の1になったことがあります。生活は直撃を受け、結局その会社を辞めました。あのとき痛感したのは「手取りは他人の裁量で簡単に揺らぐ」という現実です。
ただ、いま振り返って本当に恐ろしいのは、その先です。
手取りにあれほど人生を左右されていた当時の私が、給与明細の控除欄には、関心のかけらも持っていなかった。何がいくら引かれているのか、なぜその額なのか。考えたことすらありませんでした。
その視界が一変したのは、自分でビジネスを始めて、確定申告をする側に回ってからです。売上を集計し、経費を引き、控除を積み、税額を自分で計算する。数字が全部、自分の手元で見える。
そこで初めて、会社員・アルバイト時代の自分が「見えない場所」でお金を払い続けていたことに気づいたのです。
私はこの構造を、こう呼んでいます。
会社員の税金は「レシートを受け取らない買い物」である。
税と社会保険料は、多くの人にとって人生最大級の支出です。それなのに、レシートを見ずに払い続けている。
誤解しないでほしいのですが、これは本人の意識の低さではありません。そう設計された仕組みの中にいるからです。
次の章から、その仕組みを開いていきます。
給与から引かれているのは「税金2つ+社会保険料」
まず全体像です。会社員の額面と手取りの差を作っているのは、次の3つです。
【サラリーマンの給与から引かれる主なもの】
- 所得税(国の税金)──その年の所得にかかる。毎月の給与から概算で天引き(源泉徴収)される。
- 住民税(自治体の税金)──前年の所得をもとに計算され、翌年6月から天引きされる。
- 社会保険料──健康保険・厚生年金・雇用保険など。40歳以上は介護保険も加わる。
意外に思われるかもしれませんが、多くの会社員の手取りを最も大きく削っているのは、所得税ではなく社会保険料です。
本人負担はおおむね給与の15%前後。厚生年金だけで給与の18.3%(会社と折半して本人9.15%)、健康保険が地域によりおおむね10%前後(同じく折半)かかっています。
参考:日本年金機構「厚生年金保険の保険料」/https://www.nenkin.go.jp/service/kounen/hokenryo-gaku/hokenryogaku/20150402.html
一方の所得税は、収入そのものではなく、給与所得控除や各種控除を差し引いた「課税所得」にかかります。年収500万円の全額に税率がかかるわけではありません。
「昇給すると損」が誤解である理由も含めて、所得税の計算構造(累進課税)は別の記事で根本から整理しています。
手取りを考えるときは、所得税だけを見ても全体は見えません。
税金2つと社会保険料をひとまとめの「引かれるもの」として捉える。
これがサラリーマンの税金理解の出発点です。
源泉徴収とは「レジで店員に財布を預ける」仕組み
では、なぜ人生最大級の支出なのに、レシートを見ないままでいられるのか。
答えが源泉徴収と年末調整です。
会社員の所得税は、毎月の給与から会社が概算で天引きし(源泉徴収)、年末に1年分の正確な所得と控除を反映して精算されます(年末調整)。会社が従業員の代わりに、簡易的な確定申告をしてくれているようなものです。
参考:国税庁「No.1000 所得税のしくみ」/https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1000.htm
買い物にたとえるなら、レジで店員に財布ごと預けて、精算を全部任せている状態です。計算はまず間違いませんし、手間もゼロ。仕組みとしては本当によくできています。
ただし代償があります。
財布に触らないから、「自分が何にいくら払ったか」が記憶に残らないのです。
私は毎年、会計ソフトで帳簿を締めて、電子申告まで自分でやります。作業自体は年々便利になっていて、いまではサクッと終わるのですが、それでも税や保険料の重さと制度の変化だけは、毎年嫌でも体感します。
会社員はこの「体感の機会」を仕組みごと省略されている。便利さの代償は、無関心なのです。
住民税の「翌年払い」という時限装置
財布を預けたままにしがちな会社員が、特に見落とすのが住民税です。住民税は、所得に応じた「所得割」が一律10%と、定額の「均等割」(森林環境税を含め年5,000円程度)で構成され、前年の所得をもとに、翌年6月から翌々年5月にかけて天引きされます(特別徴収)。
参考:総務省「個人住民税」/https://www.soumu.go.jp/main_sosiki/jichi_zeisei/czaisei/czaisei_seido/150790_06.html
この「後払い」は、収入が変わる場面で時限装置のように作動します。退職・転職・独立をして収入が下がっても、請求は前年の高い所得を基準に来るからです。
会社を辞めた翌月に届いた住民税の納付書の金額に青ざめる──独立した人間なら、たいてい一度は通る通過儀礼です。辞める予定がなくても、この時間差だけは頭に入れておいてください。
「返金カウンター」は2つある──年末調整で済むもの、自分で並ぶもの
ここからが、手取りを守る実践編です。会社員が使える控除・制度はいくつもありますが、大事なのは制度の暗記ではなく、「どちらの窓口に出すものか」の区別です。
返金カウンターは2つあります。
会社経由(年末調整)と、自分で並ぶ窓口(確定申告)です。
窓口①:年末調整に「書類を出すだけ」で済むもの
【会社経由で控除できる主なもの】
- 生命保険料控除・地震保険料控除──秋に保険会社から届く控除証明書を会社に提出するだけ。
- 扶養控除・配偶者控除──家族の収入状況を申告書に正しく書く。状況が変わった年は更新を忘れない。
- iDeCoの掛金(小規模企業共済等掛金控除)──掛金が全額所得控除。年末調整で処理できる。
この窓口の敵は、手続きの難しさではなく「出し忘れ」です。証明書を1枚出し損ねるだけで、受けられたはずの控除が消えます。10月〜11月に届く郵便物は、その場で1つの封筒にまとめておくのが、私の知る限りいちばん確実な対策です。
iDeCoは、掛金の全額が所得控除になり、積み立てながら毎年の所得税・住民税を減らせる制度です。原則60歳まで引き出せないため当面使わないお金で行うのが前提ですが、貯金だけでは物価上昇に資産が目減りしうる時代の備えとして、税優遇の大きさは頭ひとつ抜けています。拠出限度額の引き上げなど、拡充方向の改正も決まっています。
参考:国税庁「No.1135 小規模企業共済等掛金控除」/https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1135.htm
ひとつ注意を。保険料控除があるからと、控除目当てで保険を増やすのは本末転倒です。控除は「入っている保険に付いてくる結果」であって、加入の理由にしてはいけません。
日本人が保険に入りすぎている構造は、別の記事で掘り下げています。
窓口②:自分で確定申告しないと戻らないもの
【自分で申告が必要な主なもの】
- 医療費控除──年間の医療費が原則10万円(所得が一定以下なら所得の5%)を超えた分を控除。家族分も合算可。
- ふるさと納税(確定申告する場合)──実質負担2,000円で所得税・住民税の負担を軽減。
- 住宅ローン控除の初年度──2年目以降は年末調整で済むが、初年度だけは確定申告が必要。
この窓口の恐ろしさは、誰も教えてくれないことです。
年末調整が終わると、納税は「完了した」ように見えます。けれど医療費控除は、会社は処理してくれません。出産や入院のあった年は家族合算で10万円を超えることが珍しくないのに、知らなければ1円も戻らない。
領収書やレシートを1年分まとめて保管する習慣が、そのまま防波堤になります。
参考:国税庁「No.1120 医療費を支払ったとき(医療費控除)」/https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1120.htm
ふるさと納税には、寄附先が年5自治体以内なら申請書だけで済む「ワンストップ特例」があります。
ただし、医療費控除などで確定申告をする年は特例が使えなくなり、ふるさと納税分も申告書に載せ直す必要がある。ここは毎年、取りこぼしの多い交差点です。
参考:総務省「ふるさと納税ポータルサイト(税金の控除について)」/https://www.soumu.go.jp/main_sosiki/jichi_zeisei/czaisei/czaisei_seido/furusato/mechanism/deduction.html
副業をしている場合は、さらにもうひとつ。「所得20万円以下なら確定申告不要」という有名なルールは所得税だけの特例で、住民税には20万円ルールがありません。この誤解は追徴のもとになるので、副業のある方は別の記事で正確なところを確認してください。
2026年、税金と社会保険の「当たり前」が2つ変わる
最後に、いま押さえておくべき制度の変わり目です。
2026年は、会社員の手取りに関わる大きな変更が2つ重なる、節目の年です。
①所得税:課税最低限が178万円へ──物価に連動する仕組みが初めて導入
令和8年度税制改正で、所得税の基礎控除と給与所得控除が引き上げられました。柱は次の3点です。
【令和8年度改正のポイント(会社員に関係するもの)】
- 基礎控除の引き上げ──本則62万円へ。中低所得者への特例加算により、合計所得489万円以下(給与収入のみなら目安約665万円以下)の人は104万円(令和8・9年分)。
- 給与所得控除の最低保障額の引き上げ──特例を含め74万円(令和8・9年分)。
- 所得税がかからない年収ラインが178万円に──いわゆる「103万円の壁」が大きく動いた。
今回の改正で特筆すべきは、金額そのものより、物価上昇に連動して控除額を見直す仕組みが、日本の税制で初めて作られたことです。物価が上がると、控除が定額のままでは実質的な増税になる──その構造的な問題に、ようやく手が入りました。
実務上の注意はひとつ。
改正は令和8年分の所得税から適用されますが、毎月の天引き額の計算が変わるのは2027年(令和9年)1月からです。2026年分の減税は、12月の年末調整でまとめて精算されます。「毎月の手取りが増えない」のは適用漏れではなく、年末にまとめて返ってくる設計だと知っておいてください。
参考:財務省「令和8年度税制改正の大綱」(令和7年12月26日閣議決定)/https://www.mof.go.jp/tax_policy/tax_reform/outline/fy2026/20251226taikou.pdf /国税庁「令和8年度税制改正(所得税の基礎控除の引上げ等関係)Q&A」/https://www.nta.go.jp/users/gensen/2026kiso/pdf/0026005-024.pdf
②社会保険:2026年10月、「106万円の壁」が撤廃される
もうひとつは社会保険側です。
2025年6月に成立した年金制度改正法により、パート・アルバイトの社会保険加入を分けてきた賃金要件(月額8.8万円以上、年収換算で約106万円)が、2026年10月に撤廃されます。以後は「週20時間以上働くかどうか」が実質的な加入基準になり、勤務先の企業規模要件も段階的に撤廃されていきます。
参考:厚生労働省「社会保険の加入対象の拡大について」/https://www.mhlw.go.jp/stf/seisakunitsuite/bunya/0000147284_00021.html
配偶者がパートで働いている家庭は、働き方の前提が変わる可能性があります。保険料の負担が生じる一方、厚生年金に加入すれば将来の年金額は増える。単純な損得ではなく、世帯としてどう働くかの再設計の問題です。
なお、扶養認定の「130万円の壁」は別制度としてそのまま残ります。「壁が全部消えた」わけではない点は、混同しないでください。
おわりに──年に一度だけ、「レシート」を読む日を作る
サラリーマンの税金の基本を、最後にもう一度たたみます。
引かれているのは税金2つと社会保険料。納税はレシートのない買い物になりやすい仕組みで、返金カウンターは年末調整と確定申告の2つ。そして2026年、控除と社会保険の当たり前が動く──これだけ頭にあれば、幹は押さえられています。
そのうえで、私からの提案はひとつだけです。
年に一度、源泉徴収票が届いたら、それを「1年分のレシート」として読む日を作ってください。
支払金額、控除の内訳、引かれた税額。眺めるだけで、自分のお金の流れの解像度が変わります。30社を超える職場で給与を受け取りながら、一度もそれをしなかった人間の、偽らざる反省です。
お金の不安の正体の多くは、金額ではなく「仕組みが見えない怖さ」です。見えるようにする作業は、不安を減らす作業でもあります。この構造は別の記事で掘り下げました。
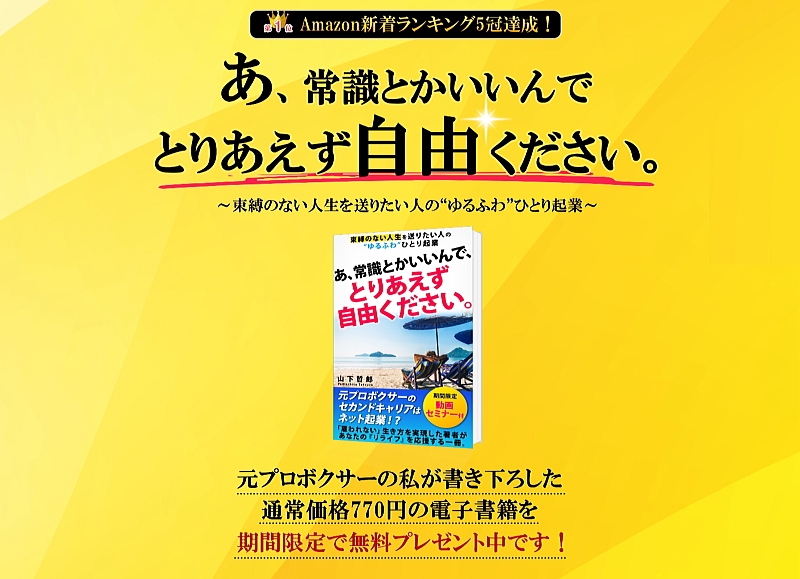
そして、給与明細の外側にあるお金の流れ──「常識だから」と流されず、仕組みを自分の目で確かめて生き方を選び直すという話は、著書(Amazon kindle ランキング 5冠を達成した電子書籍)『あ、常識とかいいんで、とりあえず自由ください。』に綴っています。下記より無料でお読みいただけます。
繰り返しになりますが、税制は毎年変わり、個別の税額や控除の可否は条件によって異なります。具体的な手続きは、国税庁の最新情報を確認するか、税理士など専門家に相談してください。まずは今年の源泉徴収票から。レシートは、読む人のものです。


コメント
この記事へのコメントはありません。