「会社にバレずに副業を始めたい」──そう検索する人が一番知りたいのは、たいてい次の一点です。
どうすれば本業の勤務先に副業が発覚しないのか。
答えの核心は昔から変わりません。会社に副業が伝わる最大の経路は住民税の通知であり、ここを正しく設計すれば、発覚リスクは大きく下げられます。
ただし、2026年、この「住民税の抜け道」は現実に狭くなりはじめました。
令和8年度の住民税から、給与でもらう副業分の普通徴収(自分で納付)を選べなくする自治体が実際に出てきたからです。古い記事の知識のまま動くと、対策したつもりで会社に通知が届きます。
先に、私の立場を明かしておきます。
私は人生で一度も正社員になったことがありません。プロボクサー引退後はフリーターとして30社以上の現場を渡り歩き、その傍らで始めたネットビジネスを、やがて本業に育てて独立しました。
つまり「バレたら困る」側ではなく、会社の内側を30社分見ながら、副業を本業に変えた側の人間です。だからこの記事は、テクニックの紹介だけでは終わらせません。
この記事では、会社に副業がバレる3つの経路と住民税の仕組み、2026年度から始まった運用変更、バレを防ぐ実務手順、そして民間と公務員で異なる法的な位置づけまでを、国税庁・厚生労働省・自治体の一次情報をもとに整理します。
最後に、「隠す副業」から「堂々と稼ぐ副業」へ抜ける考え方もお伝えします。
なお、本記事は税理士・弁護士による個別の助言ではなく、一般的なルールの解説です。最終的な判断は、必ず国税庁・お住まいの自治体・税理士などの専門家にご確認ください。
無料で学んでみませんか?
【無料参加特典】
ビジネス自動化講座(定価169,800円)
結論──「バレない技術」より「バレても困らない設計」を先に持つ
この記事の核心を、最初に置いておきます。
会社に副業がバレる最大の経路は「住民税の通知」。確定申告で住民税を「自分で納付(普通徴収)」にすれば、事業所得・雑所得型の副業は発覚を防ぎやすくなります。
一方、アルバイト等の給与所得型副業は、この対策がもともと効きにくいうえ、2026年度以降は制度上も選べなくなりつつあります。
【この記事でわかること】
- 会社に副業がバレる3つの経路(住民税・本人の言動・社会保険まわりの誤解)。
- 最大の経路である住民税の仕組み(特別徴収と普通徴収の違い)。
- 住民税でバレを防ぐ具体的な手順と、2026年度から始まった運用変更の注意点。
- 給与所得型(アルバイト)の副業は構造的に防げないという事実と、その回避策。
- 民間企業と公務員で異なる副業の法的な位置づけ(就業規則・懲戒)。
ここで、私の考えをひとつだけ先に述べておきます。
私は、副業を「コソコソ隠すこと」を最終目的にするのは健全ではないと考えています。隠さなければ続けられない副業は、言い換えれば会社に主導権を握られたままの副業です。
本当のゴールは「バレないこと」ではなく、いつ会社を離れても困らない収入の土台を、自分の手で作ること。この前提を持っておくと、以下のテクニックの位置づけがはっきりします。
なぜ会社に副業がバレるのか──3つの経路
対策の前に、発覚の経路を整理します。
会社に副業が伝わるルートは、大きく次の3つに分けられます。原因を構造で理解すれば、やみくもに怯える必要はなくなります。
【会社に副業がバレる3つの経路】
- 住民税の通知──翌年に会社へ届く住民税額が、本業の給与から想定される額より高く、経理に気づかれる。最も多い経路。
- 本人の言動・SNS──同僚への雑談、SNSへの投稿、社内での疲れた様子など、人づてに伝わる。意外に多い経路。
- 社会保険・年末調整まわり──別の勤務先で社会保険に加入する、年末調整の書類でほかの収入が見えるなど。給与をもう1か所からもらう場合に関わる。
このうち、税金が絡むのは1と3です。そして「対策」として語られるのは、ほぼ1の住民税の話です。逆に言えば、2の「人の口」は税金の知識ではどうにもならず、後述するように、実は最後まで残る最大の穴でもあります。
まずは経路1から、仕組みを正確に押さえていきましょう。
最大の経路「住民税」の仕組み──特別徴収と普通徴収
会社員の住民税には、2つの納め方があります。この違いを理解することが、バレ対策の出発点です。
【住民税の2つの徴収方法】
- 特別徴収──会社が毎月の給与から住民税を天引きして、本人に代わって自治体へ納める方法。会社員の原則。
- 普通徴収──自治体から本人の自宅へ納付書が届き、自分で年4回に分けて納める方法。
会社員の住民税は、原則として特別徴収と定められています。
問題はここからです。
副業で得た所得があると、その分も含めて翌年の住民税が計算されます。何も対策をしないと、副業分も上乗せされた住民税額が、本業の会社に通知されてしまうのです。
発覚の典型的な流れは、次の通りです。
【住民税で副業がバレる流れ】
- 前年の所得(本業+副業)をもとに、自治体が住民税額を計算する。
- 翌年5月〜6月ごろ、自治体から本業の会社へ「特別徴収税額決定通知書」が届く。
- 会社の経理が、本業の給与額から想定される住民税より高い金額に気づく。
- 「給与のわりに住民税が高い=ほかに収入があるのでは」と推測される。
ポイントは、副業そのものが直接バレるわけではない、ということです。「住民税の金額の不自然さ」から逆算されて発覚するのが実態です。だからこそ、副業分の住民税を会社経由にしない、という対策が意味を持ちます。
バレを防ぐ実務手順──普通徴収の選び方と2026年度からの変更点
では、具体的にどう手続きするのか。会社経由を避ける基本は、副業分の住民税を「自分で納付(普通徴収)」に切り替えることです。
手順を確認します。
確定申告書・住民税申告書での選択方法
確定申告をする場合、申告書の第二表「住民税・事業税に関する事項」の中に、「給与、公的年金等以外の所得に係る住民税の徴収方法」を選ぶ欄があります。ここで「自分で納付」に丸(またはチェック)を付けると、副業(給与以外)の所得にかかる住民税が普通徴収になります。
【普通徴収を選ぶ3ステップ】
- 申告書の徴収方法欄で「自分で納付」を選ぶ──確定申告書第二表、または住民税申告書の該当欄。e-Taxで申告する場合も、必ずこの項目を選択する。
- 空欄にしない──選択しないと特別徴収(会社天引き)として扱われる自治体が多い。記載漏れがそのまま発覚につながる。
- 申告後に自治体へ電話で確認する──「副業分が普通徴収になっているか」を、お住まいの市区町村の住民税担当課に確認すると確実。
参考:国税庁「No.1900 給与所得者で確定申告が必要な人」/https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1900.htm
「選ばないと会社天引きに合算される」という点は、見落とされがちですが決定的に重要です。申告書を出すこと自体が目的になり、徴収方法の欄を空白のまま提出してしまうと、わざわざ申告したのに会社へ通知が届く、という最悪の結果になりかねません。
【重要】2026年度(令和8年度)、運用変更は「予告」から「実施」に変わった
ここからが、ネット上の古い記事には載っていない最新の注意点です。
住民税の徴収ルールの厳格化は、もう「これから」の話ではありません。今年度から、実際に始まっています。
東京都の中野区や渋谷区などは、令和8年度(2026年度)の住民税から、「自分で納付」を選択しても、給与から生じる住民税はすべて主たる勤務先からの特別徴収にする運用を開始しました。大阪府の吹田市や門真市のように、令和9年度(2027年度)からの変更を予告している自治体もあり、この動きは段階的に広がっています。
理由として各自治体が挙げているのは、地方税法第321条の3の原則(給与所得にかかる住民税は特別徴収)に運用を合わせるため、というものです。
参考:中野区「給与や所得が複数ある場合の住民税の徴収方法について」/https://www.city.tokyo-nakano.lg.jp/kurashi/zeikin/oshirase/choshuhouhou.html
参考:渋谷区「令和8年度特別区民税・都民税・森林環境税から、給与やその他の所得が複数ある場合の住民税の徴収方法の取扱いが変更になります」/https://www.city.shibuya.tokyo.jp/kurashi/juminzei/kazei/tyousyuu_henkou.html
整理すると、こういうことです。
事業所得や雑所得(業務委託の報酬・原稿料・アフィリエイト収入など)にかかる住民税は、引き続き「自分で納付」を選べば普通徴収にできる。しかし、給与(アルバイト・パートなど)にかかる住民税は、普通徴収を選べず会社経由になる──この線引きが、制度としてはっきりしてきました。
この区別が、次の章で説明する「副業選びそのもの」の話に直結します。
なお、実施時期や細部の運用は自治体ごとに異なり、変更も続いています。最新の扱いは必ずお住まいの自治体で確認してください。
最も大事な前提──「給与でもらう副業」はバレを防げない
ここが、この記事でいちばんお伝えしたい構造的な結論です。
多くの人が「副業を始めよう」と思ったとき、まず候補に挙げるのは飲食店やコンビニのアルバイト、単発の派遣などです。しかし、これらの「給与」として受け取る副業は、住民税の対策をしても会社にバレやすいのです。
理由は法律にあります。
地方税法第321条の3では、給与所得にかかる住民税は、すべての給与を合算して主たる勤務先(本業)から特別徴収すると定められています。副業のアルバイト分だけを切り離して「自分で納付」にすることは、法律上できません。
前章で見た2026年度からの運用変更は、この法律の原則に自治体の実務を揃えていく動きです。
アルバイト型の副業をしている限り、副業分の住民税は本業の会社の給与天引きに合算され、経理が金額の不自然さに気づく可能性が残り続ける──これが構造です。
参考:下諏訪町「副業分の所得にかかる住民税の納付方法について」(地方税法第321条の3の解説)/https://www.town.shimosuwa.lg.jp/www/contents/1761783185183/index.html
逆に言えば、答えはシンプルです。
会社に知られたくないなら、雇用契約(給与)ではなく、業務委託や自分のビジネスとして稼ぐ副業を選ぶこと。
具体的には、ライティング、Web制作、デザイン、コンサルティング、アフィリエイトなど、報酬が「事業所得」または「雑所得」になる働き方です。これらは普通徴収を選べるため、住民税の通知を自宅に届かせることができます。
【バレやすさで見る副業タイプの違い】
- 給与所得型(バレやすい)──アルバイト、パート、単発派遣など雇用契約で働く副業。住民税は本業に合算され、普通徴収を選べない。
- 事業所得・雑所得型(対策しやすい)──業務委託、フリーランス案件、アフィリエイト、コンテンツ販売など。普通徴収を選べる。
私は、副業選びは「何で稼ぐか」を考える前に「何を避けるか」を決めるべきだと考えています。
会社に知られたくないという条件があるなら、その時点でアルバイト型は選択肢から外れる。引き算で考えると、進む道は驚くほどすっきりします。
副業の「やらないことから決める」という考え方は、別の記事で詳しくまとめました。

税金より厄介な経路──結局は「人の口」からバレる
住民税の対策を完璧にしても、副業がバレる人はバレます。理由は、税金とはまったく別のところにあります。
私の周囲を見るかぎり、副業発覚の本当の最大要因は、税金ではなく「自分の言動」です。
同僚との飲み会でつい口を滑らせる。SNSに副業の成果を投稿し、それが社内の誰かの目に留まる。羽振りが良くなって生活が派手になる。睡眠不足で本業のパフォーマンスが落ち、上司に怪しまれる。どれも住民税とは無関係に、人づてで伝わっていく経路です。
ここで思い出すのは、私がずっと大切にしている考え方です。
本当にやる気のある人は、周囲に威勢を張らず、黙々と前に進む。
承認欲求から「副業で稼いでいる自分」を見せたくなった瞬間が、いちばん危ない。語りたい欲求を抑え、結果が十分に積み上がるまで静かに続けられるかどうか。
これは税の知識ではなく、自制心の問題です。
【「人の口」からバレないための心得】
- 同僚・社内の人に副業の話をしない(信頼している相手でも、伝言は連鎖する)。
- 副業の成果や収入を、実名アカウントのSNSに投稿しない。
- 本業に支障が出るほど働かない。睡眠と本業の質を最優先に守る。
- 収入が増えても、急に生活水準を上げない。
税金の対策は1回設計すれば終わりますが、言動の管理は毎日続きます。どんなに住民税を完璧にしても、口が軽ければ意味がない──この順序を取り違えないことが大切です。
ひとつ付け加えると、会社に黙るのはよくても、同居する家族にまで黙って始めるのはおすすめしません。生活時間を共有する相手に隠した副業は、会社より先に家庭の側から軋みます。
家族への伝え方を含め、副業を始める前に整えておくべき時間・家族・お金の環境は、こちらの記事にまとめました。
副業は法律違反なのか──民間と公務員で大きく違う
そもそも、会社に隠れて副業をすることは、法律的に問題があるのでしょうか。ここはお金と法律に関わる重要な論点なので、一次情報をもとに正確に整理します。
民間企業の会社員と公務員では、立場がまったく異なります。
民間企業の会社員──法律上は原則自由
まず大前提として、民間企業の労働者の副業を禁止する法律は存在しません。
日本国憲法が職業選択の自由を保障しており、勤務時間外をどう使うかは、基本的に労働者の自由とされています。
厚生労働省は2018年(平成30年)にモデル就業規則を改定し、それまでの副業禁止規定を削除しました。現行のモデル就業規則(令和7年12月版)では、第14章「副業・兼業」の第70条が「労働者は、勤務時間外において、他の会社等の業務に従事することができる」と定め、原則として副業・兼業を認める方向に転換しています。裁判例でも、労働時間以外の時間の使い方は基本的に労働者の自由であり、会社が副業を禁止・制限できるのは、次の例外的な場合に限られるとされています。
【会社が副業を制限できる例外的なケース(4類型)】
- 労務提供上の支障がある場合──副業で疲弊し、本業に明らかな支障が出るなど。
- 業務上の秘密が漏洩する場合──本業の機密情報が外部に流れる恐れがあるなど。
- 競業により会社の利益が害される場合──同業他社で働くなど、本業と競合するケース。
- 会社の名誉・信用を損なう、信頼関係を破壊する行為がある場合。
参考:厚生労働省「モデル就業規則(令和7年12月版)」/https://www.mhlw.go.jp/stf/seisakunitsuite/bunya/koyou_roudou/roudoukijun/zigyonushi/model/index.html
参考:厚生労働省「副業・兼業の促進に関するガイドライン」(令和2年9月改定)/https://www.mhlw.go.jp/content/11200000/000996750.pdf
就業規則に「副業禁止」と書かれていても、それは法律ではなく社内ルールです。この4類型に当てはまらない副業であれば、就業規則違反を理由に直ちに重い懲戒処分を科すことは、裁判例上も難しいとされています。
とはいえ、就業規則違反は社内での信頼関係に影響します。まずは自社の就業規則を確認し、副業がどう扱われているかを把握することが出発点です。
公務員──法律で原則禁止
一方、公務員は事情がまったく異なります。
国家公務員は国家公務員法第103条・第104条、地方公務員は地方公務員法第38条により、営利企業への従事や報酬を得る兼業が原則として禁止されています。
副業を行うには、任命権者などの許可が必要で、許可は公務の遂行に支障がない場合などに限定されます。
参考:e-Gov法令検索「国家公務員法」「地方公務員法」/https://elaws.e-gov.go.jp/
公務員の場合、本記事で扱う「住民税でバレないようにする」といった発想自体が、そもそも法令違反の隠蔽につながりかねません。公務員の方が副業を検討する際は、必ず所属先の規定と許可制度を確認してください。
本記事の住民税の対策は、あくまで副業が認められている、または法的に自由な立場の人を前提としています。
私の視点──バレなくても、壊れるものがある
ここからは、私個人の率直な考えです。一般論ではなく、一意見として読んでください。
以前、ある大手企業の「副業禁止」の理由として「疲労が蓄積して本業に支障が出るから」というものを目にしたとき、私は思わず笑ってしまいました。その理屈が通るなら、社員が休日にスポーツをするのも、旅行に行くのも、夜更かしして映画を観るのも、すべて禁止すべきという話になります。
そもそも、会社が従業員の終業後の活動を「禁じたり認めたり」しようとすること自体が、私にはおこがましく感じられるのです。
私はプロボクサーを引退したあと、フリーターとして30社以上の職場を渡り歩きました。理不尽なルール、噛み合わない人間関係、「ここでしか生きられない」と思い込んでいる人たちを、たくさん見てきました。そのなかで気づいたのは、会社という世界は決して1つではないということです。日本には400万を超える会社があり、それぞれルールも文化も評価基準もまるで違う。
たった1つの会社の価値観に、自分の人生のすべてを預ける必要はどこにもないのです。
ただし、副業を本業に育てた側として、ひとつだけ苦い忠告を書き添えます。
私はバイトや派遣を掛け持ちするトリプルワークの傍らでネットビジネスに没頭し、収入は増えたのに、家庭との時間を失い、離婚という代償を払いました。
会社にバレることは、私の立場では一度もありませんでした。それでも、生活のほうが先に壊れたのです。
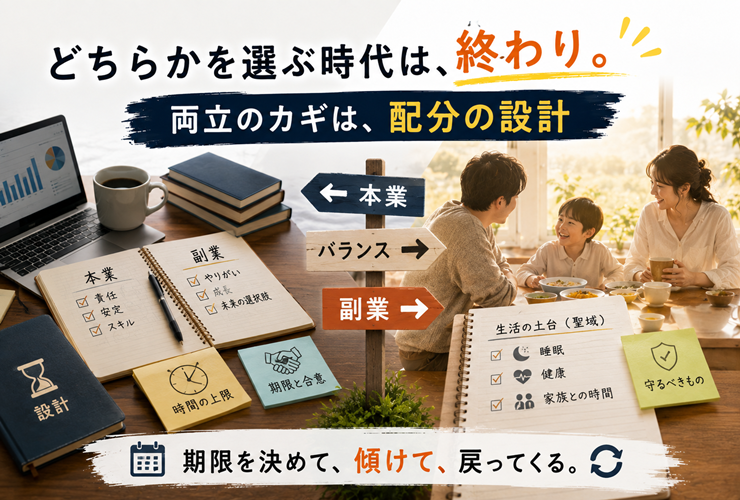
「バレない設計」よりも先に、「壊れない設計」──睡眠、本業の質、家族との時間を削らない稼働計画──を持ってください。隠し通せても、守りたかったものを失っては意味がありません。
その「壊れない設計」の作り方と、バランスが崩れてしまったときの立て直し方は、別の記事にまとめています。
だから私は、副業の話をするとき、「バレないテクニック」だけで終わらせたくありません。住民税の普通徴収は、確かに有効な手段です。しかし、それは会社に主導権を握られた状態で、こっそり身を隠すための技術でもあります。
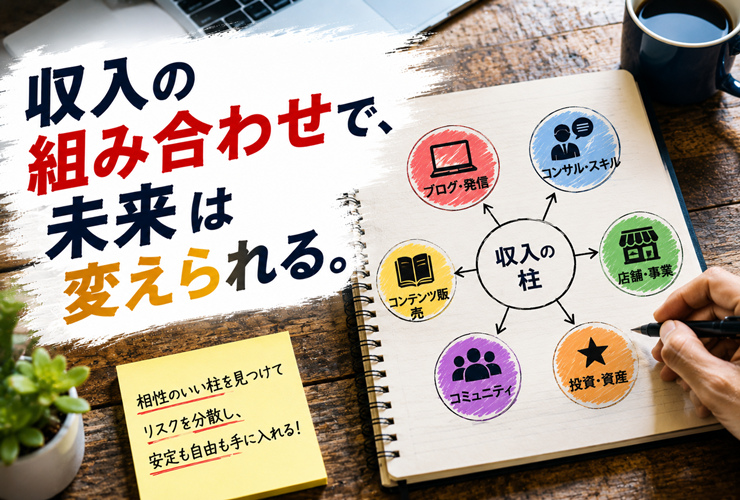
本当に目指すべきは、隠れて稼ぐことではなく、いつ会社を離れても生きていける収入の柱を、自分の手で立てること。そうなれば、バレる・バレないという緊張から、そもそも解放されます。
こうした「雇われる構造そのものの限界」と「自分で稼ぐ」という発想については、別の記事でより深く掘り下げています。隠す副業から一歩進みたい方は、あわせて読んでみてください。
よくある質問
Q1. 副業の所得が20万円以下なら、何もしなくてもバレませんか?
いいえ、注意が必要です。「20万円以下なら確定申告が不要」というのは所得税のルールで、住民税には20万円ルールがありません。住民税の申告をしないまま放置すると、後年に発覚するリスクが残ります。所得税の20万円ルールと住民税の関係は、別記事で詳しく整理しています。
Q2. 普通徴収を選べば、絶対にバレませんか?
「絶対」とは言えません。普通徴収が選べるのは給与以外の所得(事業所得・雑所得)に限られ、2026年度以降は給与分の選択を認めない自治体が増えています。また、本記事で述べた通り、住民税以外の経路(言動・SNSなど)からバレることもあります。申告後に自治体へ確認し、言動の管理も併せて行うことが大切です。
Q3. 会社にバレたら、解雇されますか?
民間企業の場合、就業規則で副業を禁止していても、本業に支障がなく機密漏洩や競業などに当たらなければ、就業規則違反だけを理由に直ちに解雇するのは難しいとされています。ただし、トラブルを避けるためにも、まずは自社の就業規則を確認することをおすすめします。公務員は法律で原則禁止のため、扱いがまったく異なります。
Q4. 確定申告が初めてで不安です。何から始めればいいですか?
まずは副業の売上と経費を記録する習慣をつけ、住民税の徴収方法の欄を理解しておくことが第一歩です。会社員の税金の全体像をつかんでおくと、副業の税金もぐっと理解しやすくなります。サラリーマンの税金の基本は、別記事でまとめています。
まとめ──隠す副業から、堂々と稼ぐ副業へ
最後に、この記事の要点を整理します。
【この記事のまとめ】
- 会社に副業がバレる最大の経路は住民税の通知。対策の基本は、副業分を「自分で納付(普通徴収)」に切り替えること。
- 2026年度(令和8年度)から運用の厳格化が実際に始まった。給与所得分は普通徴収を選べない自治体が増えており、この流れは段階的に拡大中。最新の扱いは自治体に確認する。
- アルバイト等の給与所得型副業は、構造的にバレを防げない。隠したいなら、業務委託・事業所得型の副業を選ぶ。
- 税金以上に多いのが「人の口」からの発覚。言動・SNS・生活水準の管理が欠かせない。
- 民間企業の会社員は法律上は副業が原則自由。ただし就業規則は要確認。公務員は法律で原則禁止。
副業を「会社にバレないように」と考えること自体は、現実的な防衛策として何ら間違っていません。
けれど、その先にもう一段、視点を伸ばしてほしいのです。バレることに怯えながら稼ぐ状態は、まだ会社に主導権を握られたままです。
本当の自由は、隠すことではなく、いつでも自分で選べる立場を持つことから始まります。
実際、就業規則も税務も無視して「隠す」を初期設定にすることは、私が副業で本当にやってはいけないと考える3つの致命的ミスの筆頭です。残り2つのミスと、恐れなくていい失敗との線引きも、こちらに書きました。
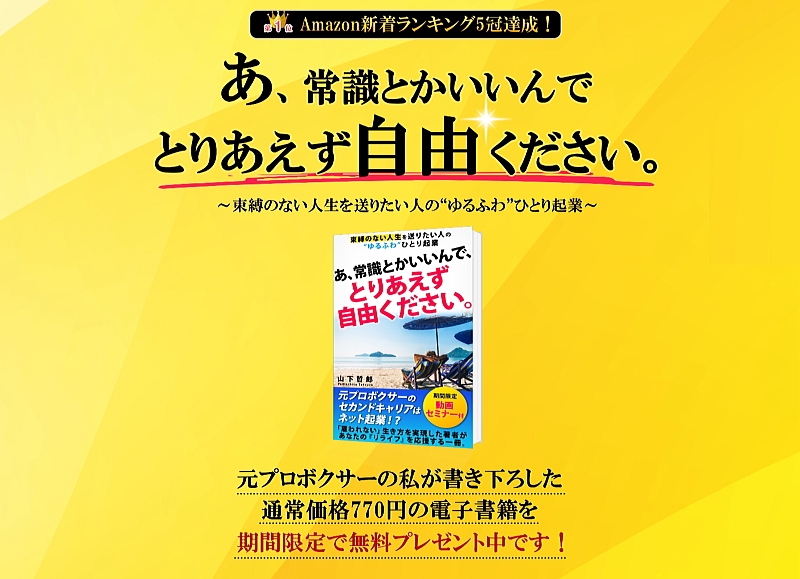
常識や「こうあるべき」という枠から少し離れて、自分の手で人生のラフ案を描き直していく。その考え方を、著書(Amazon kindle ランキング 5冠を達成した電子書籍)『あ、常識とかいいんで、とりあえず自由ください。』に私自身の言葉でまとめました。下記より無料でお読みいただけます。
副業を「収益の柱」として安定させたい方には、私がいま現役で取り組んでいるGoogleリスティングアフィリエイトの手順を、初心者向けに『Googleリスティングアフィリエイト大全』として下記で無料公開しています。給与所得ではなく、自分の事業として稼ぐ副業を考える際の参考にしてください。
本記事の内容は一般的なルールの解説であり、税制や法令は改正されます。個別の判断は、必ず国税庁の公式情報、お住まいの自治体の住民税担当課、税理士・弁護士などの専門家に確認してください。
「会社にバレない副業」の最終形は、バレを恐れない働き方そのものを、自分で設計することです。



コメント
この記事へのコメントはありません。