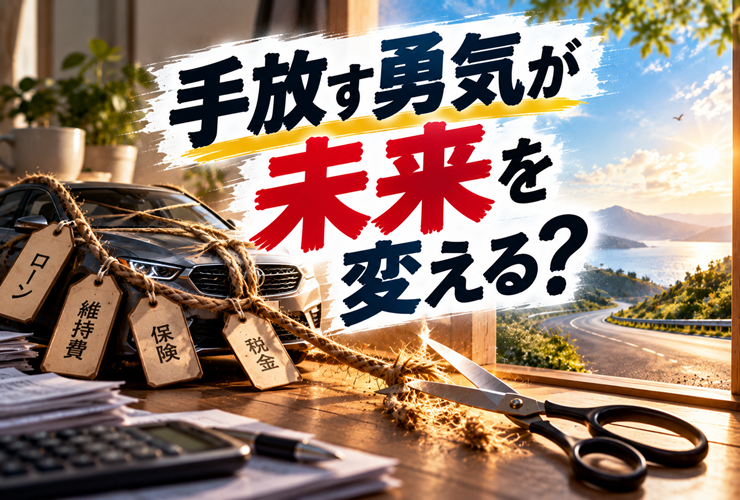
人生の損切りとは、これ以上つぎ込むほど損が膨らむものから、自分の手で降りることです。
仕事、お金の使い道、人との関わり方。対象は株に限りません。
ただ、実際に切ってみて分かったことがあります。
損切りで手に入るのは、過去の清算ではありません。これから先の出血が止まることです。
私はかつて、気に入っていた新車を1年で手放しました。売れば損が出るのは分かっていました。それでも、あの決断がなければ、いまのビジネスや生活はなかったと断言できます。
本記事では、その経験と投資家1万口座の売買記録を手がかりに、人生の損切りの意味と、できない理由をひもときます。そのうえで、切るべき損と切ってはいけない支払いの見分け方を、3つの問いの形でお渡しします。

気に入っていた新車を、1年で売った──損切りで手に入ったのは100万円ではなかった
プロボクサーを引退した30代半ばの頃、新車のエルグランドを買いました。生まれて初めて手にしたマイカーだったこともあり、本当に気に入っていた車です。
納車の日のことは、いまでも鮮明に思い出せます。車内で最初に流した曲や、ハンドルを握ったときの手触り。あの感動は、いまも体に残っています。
その後、自家用車ではありませんが、左ハンドルの車やキャンピングカーにも乗りました。値段でいえば、後から乗った車のほうが上です。それでも、あの日の感動を超えた車はありません。
そんな車を、わずか1年で手放しました。理由は一つ。お金が尽きたのです。
起業して収入が減り、貯金も底をついていました。細かく計算すると、車を持っているだけで毎月10万円ほどが出ていく状態でした。
正直に言うと、手放したくはありませんでした。買ってまだ1年、売れば損も出ます。何より、一度手に入れたものを手放すのは、どこか負けを認めるような気持ちになるんです。
それでも、売りました。手元には100万円ほどの現金が入りました。
本当に効いたのは、100万円ではなく「毎月10万円」のほうだった
売った直後に目に見えたのは、100万円という現金です。けれど、あとから振り返って大きかったのは、そちらではありませんでした。
毎月10万円ずつ流れ出ていた出血が、止まったことです。
手元のお金はほとんど生活費には回さず、事業のほうに回しました。そこから利益が生まれ、利益をまた事業に戻す。少しずつ、複利が働き始めました。
固定費が消えた分、お金が残りやすくなり、回せる額も増えていきます。個人の消費は増やさないまま、それを何年も繰り返しました。
そのうちに顧客リストが育ち、年商のステージが変わっていったのです。
もし、あのまま毎月10万円を払い続けていたら。事業に回す余裕はなく、目の前の売上づくりに追われていたはずです。事業そのものを諦めていたかもしれません。
あの車に乗ることは、確かに当時の私の幸せでした。ただ、それは未来の可能性を削って得る幸せでもあった。私はこれを「幸せの先食い」と呼んでいます。
損切りの痛みは、売る瞬間がいちばん強い。そして得のほうは、何年もかけて、あとから静かに見えてきます。
痛みは前払いで、利益は後払い。この順番こそが、損切りを難しくしているのだと思います。
人生の損切りとは──「損の確定」ではなく「出血を止めること」
もともと損切りは、相場の言葉です。値下がりした株を売って、損失を確定させることを指します。
この定義だけを見ると、損切りは「負けを認める行為」に見えます。だから多くの人が、損切りをためらうのでしょう。
けれど私は、損切りの本質は「確定」のほうにはないと考えています。支払いには、性質の違う2種類があるからです。
- すでに払い終えた損──車の購入代金、過去に費やした年月。何をしても戻らない。
- これから払い続ける損──毎月の維持費、続けるほど削られる時間や体力。止めれば、止まる。
エルグランドで言えば、売却で出た損は前者です。売っても売らなくても、もう取り戻せません。毎月の10万円が後者です。
損切りが効くのは、後者だけです。切るのは過去ではなく、これから毎月払い続けるものなのです。
前者を判断に持ち込んでしまう心理は、サンクコスト効果と呼ばれます。「もったいない」が判断を狂わせる仕組みと抜け出す対策を、サンクコスト効果の記事で詳しく整理しました。

人生に置き換えると、後者はもっと見えにくい形をしています。
合わない職場で、毎朝すり減っていく気力。会うたびに疲れる相手のために空けておく週末。成果につながらない習慣に注ぐ、夜の時間。
どれも請求書は届きません。だからこそ、気づいたときには出血が何年分にもなっているのです。
なぜ人は損切りできないのか──1万口座の売買記録が示した「待てば戻る」の錯覚
損切りできないのは、意志が弱いからではありません。人の判断そのものに、損を確定させたくない傾向が組み込まれています。
それを実際の売買記録で確かめたのが、米カリフォルニア大学の研究者テランス・オディーンです。対象は、米国の大手ディスカウント証券会社の1万口座。1987〜1993年の取引記録が分析されました。
すると、値上がりしている株は、値下がりしている株より、日々5割以上売られやすいことが分かりました。利益はすぐに確定させ、損失は持ち続けるのです。
注目したいのは、その後です。売られた値上がり株は、持ち続けられた値下がり株より、その後1年の成績が市場平均比で3.4ポイント上回っていました。
つまり「待てば戻るはず」という期待は、平均すると外れていたわけです。握り続けた負けは、待っている間も負け続けていた。
参考:Odean, T. (1998). “Are Investors Reluctant to Realize Their Losses?” The Journal of Finance, 53(5), 1775-1798/https://doi.org/10.1111/0022-1082.00072
人生の損切りでも、同じことが起きます。辞めない限り、あの選択は間違いだったと認めずに済む。だから、出血を止める決断が先送りされていきます。
私の古い友人にも、責任感の強さゆえに、合わない職場で自分をすり減らし続けた男がいます。真面目な人ほど陥りやすいバーンアウト(燃え尽き)の兆候と、その早期発見の方法を、別の記事で書きました。

この「損を確定させたくない」心理を、私は著書のなかで、コイン投げの例を使って説明したことがあります。「確実に10万円を失う道」と、「表が出たら30万円を失い、裏なら何も失わない道」です。
損の期待値は、前者が10万円、後者が15万円。それでも、ほとんどの人は後者を選びます。確実な損を避けるために、より大きな損の可能性を引き受けてしまうのです。
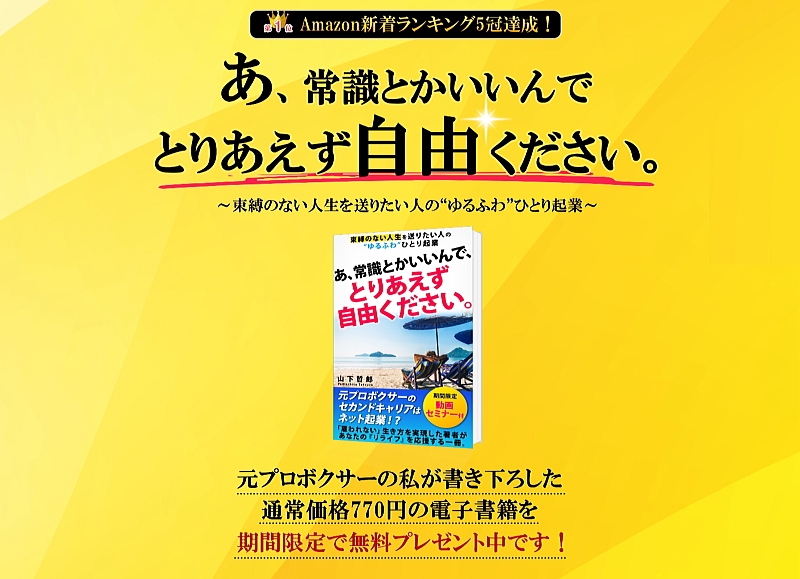
この矛盾は、安定を求めて会社を辞められない心理にもつながっています。その考察は、著書(Amazon kindle ランキング 5冠を達成した電子書籍)『あ、常識とかいいんで、とりあえず自由ください。』に綴っています。いまは下記から無料で受け取れます。
切るか残すか迷ったら──「毎月の出血」から逆算する3つの問い
では、何を切り、何を残せばいいのか。エルグランドを手放したときの判断を、迷ったときに使える3つの問いに置き換えてみます。
① これは毎月、何を出血しているか
まず、続けることで毎月失っているものを書き出します。お金だけでなく、時間、体力、気力も含めます。
ポイントは「月あたり」で見ることです。一度きりの損は、どれだけ大きくても、もう止められません。止められるのは、毎月くり返される支払いだけです。
私は自分の商品を販売するなかで、理不尽な要求をくり返すお客様は、返金してでもお断りしてきました。一人の対応に時間と気力を奪われ続けるほうが、返金額よりずっと高くつくからです。
関係を必要以上に壊さず、それでもはっきり断るための原則を、上手な断り方の記事にまとめています。
② 止めた分を、どこに回せるか
次に、出血を止めたあと、浮いたお金や時間をどこに回すかを考えます。
エルグランドを手放して効いたのは、浮いた10万円を事業に回せたことでした。もし生活費に溶けていたら、あの損切りは「ただの節約」で終わっていたはずです。
回し先が決まっている損切りは、撤退ではなく配置換えです。回し先が見えると、手放す怖さはずいぶん小さくなります。
③ その出血は、自分の努力で止められるか
最後に、出血の原因が自分のやり方にあるのか、環境の構造にあるのかを見分けます。
やり方が原因なら、切る前に直す余地があります。手順や角度を変えるだけで、出血が止まることも少なくありません。
一方、構造が原因なら、どれだけ頑張っても止まりません。先ほどの友人がそうでした。彼一人がどう動いても、定年まで時間に余裕が生まれる見込みはなく、役職が上がった先に待っているのは、さらに重い責任です。
そういう出血は、努力ではなく、降りることでしか止まらないのです。
それでも現状維持を選びがちな人に、知っておいてほしい実験があります。転職や別れのような重大な決断に迷う人が、コイン投げを判断の手がかりにしたのです。
すると「変える」と出た人は、実際に変化を起こしやすく、半年後の幸福度も高くなっていました。人は人生の大きな選択で、慎重になりすぎているのかもしれません。
参考:Levitt, S. D. (2021). “Heads or Tails: The Impact of a Coin Toss on Major Life Decisions and Subsequent Happiness” The Review of Economic Studies, 88(1), 378-405/https://doi.org/10.1093/restud/rdaa016
この実験の詳しい中身と、後悔しない決め方は、人生を変える決断の心理学として別の記事で整理しました。
切ってはいけない支払いもある──出血と仕込みは見た目が似ている
ここまで損切りを勧めてきましたが、毎月の支払いがすべて出血とは限りません。
見分ける基準は一つです。
その支払いが、何かを積み上げているかどうか。
エルグランドの維持費は、払っても何も残りませんでした。一方、事業に回したお金は、顧客リストという形で積み上がっていきました。同じ毎月の支出でも、片方は出血で、片方は仕込みです。
やっかいなのは、仕込みの初期は出血にしか見えないことです。副業を始めたばかりの頃は、時間を注いでも収入はゼロのまま。ここで切ってしまうと、芽が出る前に手放すことになります。
副業の成果が出るまでにどれくらいの期間がかかるのか、その現実的な目安を別の記事で整理しました。

仕込みか出血かを見極めるなら、始める前に「いつまでに、何が積み上がっていなければ見直すか」を決めておくのが確実です。
事業の撤退ラインを金額・期間・数字で決める方法を、ビジネスで100万円を失った私の経験とあわせて、こちらに書いています。
損切りは、何でも捨てることではありません。出血を止めて、仕込みに回すこと。私は、それこそが人生の損切りの正体だと考えています。
おわりに──手放しても、好きだった記憶までは失わない
人生の損切りとは、これから払い続ける損を止めて、その分を未来に回すことです。すでに払い終えた損は、判断に入れなくていい。
とはいえ、切る瞬間はやっぱり痛いものです。私もあの車を売った日は、少し敗北した気分でした。
それでも、売ったからといって、納車の日の感動が消えたわけではありません。いまも、ハンドルの手触りまで覚えています。
手放すのは、続けるための支払いだけです。好きだった気持ちや、そこで過ごした時間まで切る必要はありません。
あなたがいま、毎月黙って払い続けているものは何でしょうか。まずは一つ、紙に書き出してみてください。出血の額が見えた瞬間から、損切りはもう始まっています。
出血を止めたあと、浮いた時間とお金をどこへ回したのか。自分の収入と時間の軸を自分で組み直した人たちの実例を、インタビューに掲載しています。






コメント
この記事へのコメントはありません。