2026年8月、住んでいる賃貸マンションの更新通知が届きました。新しい家賃は、現行から14%アップ。入居したときの家賃からは累計19%アップ。
賃貸と持ち家はどちらが得か──この手の比較記事を何本も読んできた私が、その続きを身銭で書かされた瞬間です。
先に、数字の答えを置いておきます。
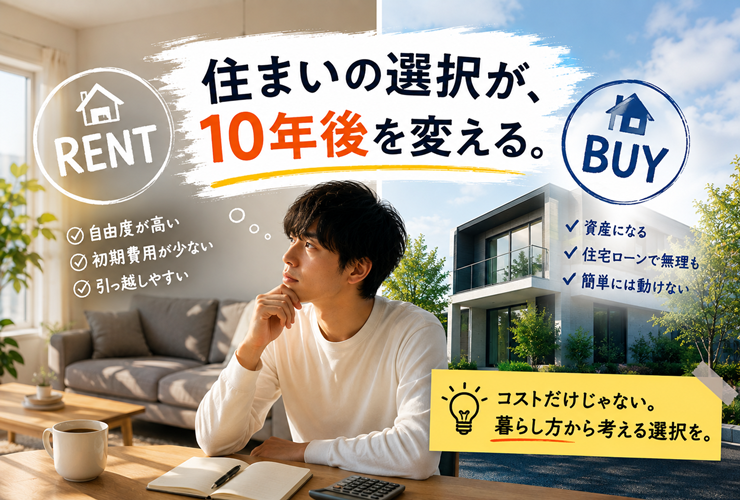
金銭的な損得は、「同じ場所に何年住むか」と「その家が資産になるか、負債になるか」の2点でほぼ決まります。
ただし2026年9月、日銀の追加利上げで政策金利は1.25%になりました。「金利ゼロ」を前提に書かれた古い損益分岐点は、もう使えません。
そしてもうひとつ。家賃アップの通知が教えてくれたのは、損得の計算には出てこない第三の軸──「主導権」の配分でした。
「住宅なんて絶対いらない」と公言していた私の考えは、これまでに二度変わっています。
この記事では、最新の公的データと金利で、損得の数字をまず整理します。そのうえで、資産になる家の見極め方と、賃貸派の私が食らった「主導権」の話まで正直に書きます。

家賃14%アップの通知──賃貸の身軽さには、見えない値段がついていた
届いた新契約書を前に、まず計算しました。入居したときの家賃と比べると、累計で19%の上昇です。
妻は「異議申し立てすれば?」と言いました。
ただ、申し立てたところで、「では更新せず退去を」と返されたら打つ手がありません。借りている側にできるのは、受け入れるか、出ていくかの二択です。
私は受け入れました。正直に言えば、泣き寝入りです。
このマンションが気に入っているので、引っ越す気はありません。それでも、あの新契約書を眺めながら、ひとつの事実がくっきり残りました。
家賃の金額を書き換えるペンは、大家さんの手にあるということです。
借り手の私が握っているのは、「住み続けるか、出ていくか」の選択だけ。
賃貸の身軽さは本物です。ただしその身軽さには、「価格の決定権を相手に渡す」という見えない値段がついていました。
インフレの時代が来て、その請求書が回ってきたわけです。
家賃は、インフレが家計に届く最初の請求書のひとつです。
この物価上昇が現金と家計を静かに蝕む仕組みについては、別の記事で整理しています。

数字の答え──損益分岐の目安は「同じ場所に15〜20年」
個人の体験だけで語るのはフェアではないので、ここからは数字で答え合わせをします。
前提として、日本の持ち家住宅率は60.9%(2023年)。6割の世帯が持ち家を選んでいます。多数派の選択が自分の正解とは限りませんが、出発点として押さえておきます。
参考:総務省「令和5年住宅・土地統計調査(基本集計)」/https://www.stat.go.jp/data/jyutaku/2023/pdf/kihon_gaiyou.pdf
賃貸のコストは単純です。月10万円の家賃なら、30年でそれだけで3,600万円。
そこに2年ごとの更新料と住み替え費用が乗り、何年払っても資産は残りません。高齢期には入居審査の壁もあります。
持ち家は「完済すれば資産が残る」のが強みです。ただし、ローンの外側のコストが意外に重い。
【持ち家の「ローン以外」の主なコスト】
- 購入諸費用──仲介手数料・登記費用などで物件価格の3〜7%程度。
- 固定資産税・都市計画税──戸建てで年10〜15万円、マンションで年10〜30万円程度が目安。
- 修繕費・修繕積立金──戸建ては年10〜20万円が目安。マンションは管理費と合わせ月2〜5万円かかることも。
- 火災・地震保険料──住んでいる限り続く。
これらは完済後も消えません。持ち家のコストは「ローンを払い終えたら終わり」ではなく、住む限り続きます。
両者の累計を比べると、同じ場所に15〜20年以上住むあたりで、持ち家が賃貸を下回りやすいとされています。これが損益分岐点の一般的な目安です。
短期で住み替える可能性が高いなら賃貸、長く住む確信と値下がりしにくい物件があるなら持ち家。ここまでは、多くの比較記事と同じ結論です。
ひとつ付け加えるなら、機会費用の視点です。
頭金に入れた数百万円は、投資に回していれば増えたかもしれないお金でもあります。逆に賃貸派は、ローン返済額との差額を本当に投資や貯蓄へ回せて、初めて計算どおりの得になります。
なお、住居費は家計で最大の固定費です。固定費の見直しが最も効率のいい節約である理由を、別記事にまとめました。
2026年秋、古い損益分岐点は使えなくなった──政策金利1.25%の世界
ここが、この記事でいちばん鮮度の要る章です。
日銀は2024年3月のマイナス金利解除から段階的に利上げを続け、2026年6月に政策金利を1.0%へ。そして2026年9月18日、さらに1.25%へ引き上げました。
これを受けて、主要行の短期プライムレートも上がり続けています。変動金利型住宅ローンの基準金利は2026年12月から見直しが行われ、固定金利もすでに上昇基調です。
参考:三菱UFJ銀行「【2026年最新】住宅ローンの金利は今後どうなる?」(2026年10月1日更新)/https://www.bk.mufg.jp/kariru/jutaku/column/032/index.html
金利が動くと、何が変わるのか。
住宅ローンは借入額が大きいぶん、わずかな金利差が総額を大きく動かします。
たとえば4,000万円を35年で借りるとします。金利が1%上がると、総返済額はおおまかに800万円前後増える計算です(元利均等・概算)。
持ち家のコストが膨らみ、損益分岐点は後ろへずれる。ネット上の「賃貸vs持ち家シミュレーション」の多くは、超低金利時代の前提のままです。その分岐点を信じて動くのは、もう危険です。
ただし、「金利が上がったから賃貸の勝ち」という単純な話でもありません。冒頭の私の家賃がそうだったように、インフレは家賃も押し上げます。物価と金利はセットで動くからです。
大切なのは、古い損得表を捨てて、いまの金利・いまの物件価格・自分の居住年数で計算し直すこと。この一手間を惜しむには、住宅は高すぎる買い物です。
本当の問いは「資産になる家か、負債になる家か」
数字の次は、私がこの記事でいちばんお伝えしたい視点です。
本当に重要なのは「持ち家かどうか」ではなく、「その家が資産になるか、負債になるか」だと私は考えています。同じ持ち家でも、この差は天と地ほど開きます。
かつての私は「住宅なんて絶対いらない」と言い切っていました。物欲が薄く、車も腕時計も持たない人間です。
その見方が一度目に変わったのは、投資を学び、都心のタワーマンションを買う人たちの行動原理に気づいたときでした。
彼らの多くは、見栄で買っているのではありません。「価値が下がりにくく、いつでも現金化できるもの」を選んでいるだけ──形を変えた貯金をしているのだと。
この「節約と浪費の境界線」の話は、別の記事で詳しく書いています。
最新の公的データも、この視点を裏づけます。
国土交通省の令和7年度調査によると、購入資金の平均は注文住宅で7,646万円。分譲マンション(分譲集合住宅)は6,443万円です。
一方、中古は戸建てで2,966万円、マンションで3,321万円と、新築の半分以下に収まっています。
参考:国土交通省「令和7年度 住宅市場動向調査」/https://www.mlit.go.jp/report/press/house02_hh_000248.html
「新築か中古か」で、背負う金額は2倍ほど変わる。これは好みの問題である以前に、家計の構造を決める分かれ道です。
不人気エリアの新築は、住んだ瞬間から価値が落ち始め、立地が悪ければ10年で半値近くまで下がることも珍しくありません。それは資産ではなく、毎年静かに価値が減っていく「負債」に近い買い物です。
逆に、人気エリアの中古を相場で買えば、10年住んでほぼ買値で売れる場合もあります。そうなれば、その10年間の住居費は実質ほぼゼロ。価値が下がりにくい物件は、貯金に近い性質を持つ「住める資産」になり得ます。
【「資産になる家」を見分ける視点】
- 立地──駅近・人気エリアなど、需要が落ちにくい場所か。
- 新築か中古か──新築は購入直後の値下がりが大きい。中古は緩やかなことが多い。
- 売りやすさ──いざというとき、すぐに買い手が見つかる物件か。
- 価格──「自分が住みたい」だけでなく「他人も欲しがる」物件か。
価値が落ちにくい物件を、無理のない返済計画で買うなら、住宅ローンは未来の自分への投資に近い「良い借金」になり得ます。価値の落ちる物件を背伸びして買えば、家計を圧迫し続ける「悪い借金」になる。
この借金の良し悪しを見分ける判断軸は、別記事で整理しました。

「どちらが得か」の正体は、主導権の配分だと私は考えている
数字の話を終えたところで、冒頭の家賃アップに戻ります。あの通知が教えてくれた、第三の軸の話です。
賃貸を選ぶことは、家賃のペンを大家さんに渡すことです。いつでも引っ越せる自由と引き換えに、価格の決定権を手放している。
持ち家を選ぶことは、場所のペンを手放すことです。数十年のローンで人生をその土地に固定する。しかも変動金利なら、返済額のペンの一部は、日銀と市場が握っています。
どちらを選んでも、何かの主導権は手放します。問われているのは、どの主導権なら手放しても痛くないか──つまり損得計算の先にある、設計の問題です。
私は、住む場所は本来もっと自由であっていいと考えています。南国のリゾートでも、都心でも、田舎暮らしでもいい。住む場所を自分で選べることそのものは、人生の豊かさのひとつだと考えているからです。
だから私にとっては、場所のペンを手放すコストがいちばん高くつきます。家賃19%アップの請求書を受け取ってもなお、賃貸側に座っている理由はここにあります。
逆に、「この街からもう動かない」と決めている人にとって、場所のペンは使い道のない権利です。手放しても痛くない。その人は、持ち家側が合理的になります。
迷っている人の順序は、ひとつだと思います。
賃貸で身軽にしておき、「ここに長く住みたい」「この物件は資産になる」と確信できたときに動く。金利も物件価格も動いている今は、なおさらです。
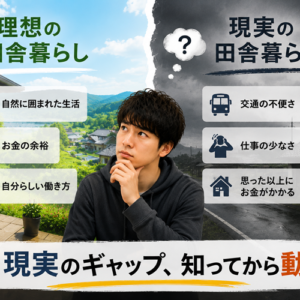
住む場所を選ぶ自由を、人生設計でどう使うか。地方移住の理想と現実のギャップについては、別記事で整理しています。
それでも私は、いつか田舎に家を建てたいと思っている
最後に、ここまで書いてきたことと矛盾して聞こえるであろう本音を、ひとつだけ書いておきます。
「資産になる家を選べ」と書いてきた私には、ひそかな夢があります。
都会にほど近い、温暖で静かな田舎に、いつか自分の家を建てることです。
愛犬たちに囲まれて暮らし、DIYで家に手を入れ、家庭菜園の土に触れる。夕暮れの庭で晩酌をする──そんな毎日の器になる家です。
ちなみにこの愛犬たちは、まだ1匹も飼っていません。それでも設計図の庭には最初から3匹いる──その「犬と暮らす日を待つ」話は、別の記事に綴っています。
お気づきでしょうか。これは、この記事で書いてきた「資産になる家」の条件を、ほぼすべて裏切る買い物です。
田舎の注文住宅など、数字の上では典型的な「負債」。10年後の売値を考えたら、選んではいけない物件の見本のようなものです。
それでも欲しいのは、家が資産であると同時に、「どんな毎日を過ごすか」という体験の器でもあるからです。
私は、人が最期にあの世に持っていけるのは体験だけだと考えています。だからこの家は、損得の勘定ではなく、人生の思い出への支出として買う。
数字を計算し尽くした人間だけが、「損だと知っているが、それでも欲しい」を堂々と選べる──私はそう思っています。
順序を間違えてはいけません。
数字も知らずに「夢のマイホーム」に飛びつくのは、ただの無防備です。数字を知り尽くしたうえで、あえて数字を上書きするなら、それはあなたの価値観による立派な決断です。
世間の「家は持って一人前」という声とも、「賃貸こそ合理的」という声とも関係のない、自分だけの答えになります。
常識や刷り込みから一度離れて、自分の数字と価値観で住まいを設計し直す。
その発想の転換について、著書(Amazon kindle ランキング 5冠を達成した電子書籍)『あ、常識とかいいんで、とりあえず自由ください。』にも私自身の経験を綴っています。下記より無料でお読みいただけます。
まとめ──どのペンを、自分の手に残すか
最後に、この記事の要点を整理します。
【この記事のまとめ】
- 金銭的な損得は「住む年数」と「資産か負債か」でほぼ決まる。分岐の目安は15〜20年。
- 2026年9月の追加利上げで政策金利は1.25%。変動金利の基準金利は12月から見直し。低金利前提の古い損益分岐点は計算し直す。
- 本当の分かれ目は「賃貸か持ち家か」ではなく「資産になる家か、負債になる家か」。新築と中古では背負う金額が2倍以上違う。
- どちらを選んでも、何かの主導権(家賃のペン・場所のペン・金利のペン)は手放す。手放しても痛くないものを選ぶ。
賃貸と持ち家、どちらが得か。この問いは、つきつめると「自分はどう生きたいか」という問いに行き着きます。
家は、人生の目的ではなく手段です。
住む年数、資産価値、そして手放してもいい主導権。この3つを自分の物差しで測り直せば、世間の声に流されない、自分だけの答えが見えてきます。損得を計算し尽くしたうえでなら、「損でも欲しい家」を選ぶ自由さえ、あなたのものです。
※本記事は一般的な考え方の解説であり、特定の物件購入を勧めるものでも、税務・投資の個別助言でもありません。金利・税制・地価は変動するため、実際に動く際は、最新の一次情報とファイナンシャルプランナー・税理士などの専門家に必ずご確認ください。

コメント
この記事へのコメントはありません。