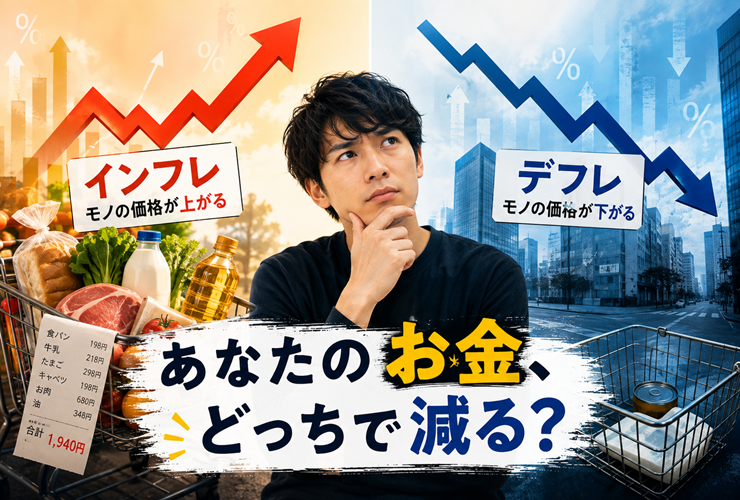
10年前の1万円札と、いま手元にある1万円札。額面はどちらも同じ1万円です。けれど、その1万円で買えるものの量は、確実に変わっています。
これがインフレ──お金の価値が静かに下がっていく現象です。逆に、同じ1万円で買えるものが増えていくのがデフレです。
どちらもニュースで毎日のように耳にする言葉でありながら、「結局どっちが良くて、どっちが悪いのか」を正確に説明できる人は多くありません。
答えを短く言えば、どちらかが一方的に悪いのではなく、本当の問題は「急すぎる変化」と「お金の価値が動くこと自体に無自覚でいること」です。仕組みを知らないまま現金だけを握りしめていると、資産は誰にも気づかれないまま目減りしていきます。
少しだけ私の話をすると、私はネット広告の運用を生業にしており、「需要と供給が価格を動かす」現場を、毎日管理画面の数字で見ています。そして20代~30代前半は、デフレ全盛期の飲食店の深夜シフトで生活費を稼いでいました。
価格が上がる世界と下がる世界、その両方を内側から見てきた立場から、教科書の言葉をできるだけ体温のある話に翻訳してみます。
この記事では、インフレとデフレとは何かを、需要と供給という基本から整理します。なぜ起きるのか、良いインフレと悪いインフレの違い、デフレが怖い理由、最悪の組み合わせであるスタグフレーション、そして現金・預金・借金・資産への影響まで、日本銀行などの一次情報をもとに、予備知識ゼロでもわかるように解説します。
なお、本記事は経済の一般的な解説であり、特定の投資や金融商品を勧めるものではありません。実際の資産運用の判断は、最新の情報とファイナンシャルプランナーなどの専門家にご確認ください。

結論──インフレもデフレも「お金の価値」が動く現象
まず、この記事全体の結論を置いておきます。
インフレは物価が上がりお金の価値が下がる現象、デフレは物価が下がりお金の価値が上がる現象です。
どちらも「お金の価値は一定ではない」ことを示しており、現金だけを持つことは、その変動リスクをそのまま抱えることを意味します。
【この記事でわかること】
- インフレとデフレの違いと、それぞれが起きる仕組み(需要と供給)。
- 良いインフレと悪いインフレの見分け方。
- デフレが「怖い」とされる理由と、日本の失われた30年。
- 物価高と不況が同時に来るスタグフレーション。
- インフレ・デフレが現金・預金・借金・資産に与える影響と、2026年の現在地。
「お金の価値は一定ではない」──この一文が、この記事でいちばん持ち帰ってほしい感覚です。
1万円はいつでも1万円分の価値がある、と私たちは無意識に信じています。けれど、その前提こそが、もっとも見落とされやすい落とし穴なのです。
インフレとは──物価が上がり、お金の価値が下がる
インフレ(インフレーション)とは、モノやサービスの値段が継続的に上がり続ける状態のことです。値段が上がるということは、裏を返せば同じ金額で買えるものが減る、つまりお金の価値が下がるということです。
たとえば、これまで100円で買えていたジュースが120円になったとします。モノの値段は1.2倍になり、同時に、あなたの持つ100円玉の「買う力」は、ジュース1本ぶんに届かなくなりました。
物価が上がることと、お金の価値が下がることは、同じ現象を別の角度から見たものなのです。
なぜインフレが起きるのか──2つの原因
インフレが起きる原因は、基本的に「需要と供給のバランス」で説明できます。大きく2つのパターンがあります。
【インフレが起きる2つの原因】
- 需要が増えて起きるインフレ(ディマンドプル型)──景気が良くなり、みんながモノを買いたがる。需要が供給を上回ると、値段が高くても売れるため物価が上がる。
- コストが上がって起きるインフレ(コストプッシュ型)──原材料費・エネルギー価格・人件費などが上がり、企業が販売価格に転嫁する。需要が伸びていなくても物価が上がる。
参考:三井住友銀行 Money VIVA「インフレとデフレの違い、生活への影響と対応策を解説」/https://www.smbc.co.jp/kojin/money-viva/money-jiten/0077/
「需要が増えると価格が上がる」という原理は、抽象的に聞こえるかもしれません。けれど私にとって、これは毎日目にしている光景です。
私が運用しているネット広告の掲載枠は、オークションで値段が決まります。同じキーワードを狙う広告主が増えれば、クリック1回の単価はじわじわ上がる。競合が撤退すれば、翌週には安くなる。
「欲しい人が増えれば価格が上がる」という物価の原理そのものが、管理画面の数字として毎朝更新されるわけです。
世の中のインフレも、規模が大きいだけで、起きていることはこの画面の中と同じです。誰かが値段を吊り上げているのではなく、需要と供給の綱引きの結果として、価格は勝手に動いていきます。
良いインフレと悪いインフレ
インフレは、必ずしも悪者ではありません。むしろ、緩やかなインフレは経済成長の原動力とされています。
物価が少しずつ上がる → 企業の利益が増える → 賃金が上がる → 消費が増える、という好循環が生まれるからです。
分かれ目は「賃金が物価に追いついているか」と「変化の速さ」です。
整理すると、次のようになります。
【良いインフレと悪いインフレ】
- 良いインフレ──物価の上昇に賃金が追いつき、ゆるやかに進む。経済が成長していく。
- 悪いインフレ──賃金が上がらないまま物価だけが急上昇する。生活が苦しくなり、消費が冷え込む。
日本銀行が物価上昇率の目標を「年2%」としているのも、この「緩やかで健全なインフレ」を狙ってのことです。急激でも、ゼロでもない、ちょうど良い温度を保とうとしているわけです。
この目標については、記事の後半で改めて触れます。
デフレとは──物価が下がり、お金の価値が上がる
デフレ(デフレーション)は、インフレのちょうど逆です。モノやサービスの値段が継続的に下がり続け、その結果としてお金の価値が上がる状態を指します。
以前は100円だった商品が80円で買えるようになる──消費者にとっては一見、嬉しい話に思えます。
デフレが起きる主な原因も、やはり需要と供給です。
景気が悪くなって人々がモノを買わなくなる「需要の低迷」、市場にモノがあふれて価格競争が激しくなる「供給過剰」。この2つが代表的なきっかけです。
デフレが「怖い」とされる理由──デフレスパイラル
「値段が下がるなら良いことでは」と思うかもしれません。しかし、デフレが恐れられるのには理由があります。
デフレは、いったん始まると悪循環に陥りやすいのです。これをデフレスパイラルと呼びます。
【デフレスパイラルの流れ】
- モノが売れず、企業が値下げをする。
- 値下げで企業の利益が減る。
- 利益が減るので、給料が下がる・ボーナスが減る。
- 収入が減るので、人々はますますモノを買わなくなる。
- さらにモノが売れず、また値下げ──①に戻り、悪循環が続く。
さらに、デフレ下では「今日より明日のほうが安く買える」という予想が広がるため、人々は消費や投資を先延ばしにします。お金を使わずに持っているだけで価値が上がるのだから、当然の判断です。
しかし、みんなが財布のひもを締めれば、経済全体はますます冷え込んでいきます。
私はデフレスパイラルの「内側」で働いていた
この悪循環の図を、私は教科書ではなく職場で覚えました。
プロボクサーだった20代の頃、私は24時間営業の大手飲食店で、深夜の責任者として生活費を稼いでいました。当時は外食の低価格競争が最も激しかった時代です。
某有名飲食チェーン店でも、「安くて、はやくて、うまい」と、お客さんにとっては天国のような値段が、当たり前のように並んでいました。
けれど、その値段を支えていた側から見える景色は、少し違いました。売価が下げられれば、現場の人件費は増やせません。
私の時給も、周りで働く夢追いのフリーター仲間の時給も、何年経ってもほとんど上がらなかった。
安く食えることのありがたさと、賃金が凍りついたままの息苦しさ。デフレの「恩恵」と「冷たさ」は、いつもセットでやってくる──あの深夜の店内で、私はそれを体で覚えました。
デフレは、財布に優しい顔をして、給料袋を薄くしていく。値下げの向こう側には、必ず誰かの下がった給料があります。
デフレスパイラルの図の中で暮らすというのは、そういうことです。
日本の「失われた30年」とデフレ
私の体験は、日本全体で起きたことの縮図でした。
日本は、1990年代のバブル崩壊以降、長くデフレ的な状況に苦しんできました。物価が上がらず、それと歩調を合わせるように賃金も伸び悩んだ「失われた30年」です。
総務省の消費者物価指数を見ると、日本の物価は長期にわたってほとんど上がってきませんでした。海外で「ラーメン1杯が2,000円以上」といった話を聞いて驚くのは、海外が特別に高いというより、日本の物価と賃金が長く据え置かれてきた面が大きいのです。
参考:総務省統計局「消費者物価指数(CPI)」/https://www.stat.go.jp/data/cpi/
安く暮らせるのは一見ありがたいことですが、その裏で給料も上がらず、国全体の経済が停滞してきた、という現実があります。
国と国のあいだの物価差は、逆に言えば「使い方次第で武器になる」ものでもあります。その視点は、物価の安い国で暮らすという選択肢を扱った別記事で掘り下げています。
最悪の組み合わせ──スタグフレーション
インフレとデフレを理解したうえで、もうひとつ知っておきたいのがスタグフレーションです。
これは、景気停滞を意味する「スタグネーション」と「インフレーション」を組み合わせた言葉で、不景気なのに物価だけが上がり続けるという、最も厳しい状態を指します。
通常、インフレは好景気とセットで起こります。しかし、原油価格の高騰など「供給側のショック」でコストだけが跳ね上がると、景気が悪いのに物価が上がるという、ねじれた状況が生まれます。給料は増えないのに生活費だけがかさむため、家計にとっては最もつらいパターンです。
インフレやデフレは「良い・悪い」で単純に語れませんが、スタグフレーションは明確に避けたい状態だといえます。
インフレ・デフレが「あなたの資産」に与える影響
ここまでが仕組みの話です。
では、これらは私たちの財布や資産に、具体的にどう影響するのか。立場によって、損得は正反対になります。
【インフレ時に起きること】
- 現金・預金──価値が目減りする。金利より物価上昇が速いと、預けているだけで実質的に損をする。
- 借金(住宅ローンなど)──実質的な負担が軽くなる。返す金額は同じでも、お金の価値が下がるため。
- 実物資産(不動産・株式・金など)──価格が物価とともに上がりやすく、インフレに比較的強い。
【デフレ時に起きること】
- 現金・預金──価値が上がる。持っているだけで買える量が増える。
- 借金──実質的な負担が重くなる。お金の価値が上がるため、返済がきつくなる。
- 実物資産──価格が下がりやすい。
注目すべきは、インフレでは「現金で持つ人」が損をし、「借金や実物資産を持つ人」が有利になりやすいという点です。
これは直感に反するかもしれません。多くの人は「借金は怖い、現金が一番安全」と感じています。しかしインフレ局面では、その常識がそのまま当てはまるとは限らないのです。
借金そのものの良し悪しを見分ける視点は、別記事で整理しています。

同じ理由で、不動産のような実物資産はインフレに比較的強いとされます。住まいを「資産」として捉える視点については、賃貸と持ち家の比較記事も参考になります。
2026年の現在地──物価は落ち着き、金利が戻ってきた
では、いまの日本はどのあたりにいるのか。現在地を数字で確認しておきます。
日本銀行は2013年1月、物価上昇率の目標を「消費者物価の前年比2%」と定めました。長く続いたデフレから脱却し、緩やかなインフレによる経済の安定成長を目指す、という方針です。
参考:日本銀行「2%の『物価安定の目標』」/https://www.boj.or.jp/mopo/outline/target.htm
実際の物価はどう動いたか。2022年ごろから前年比2〜3%台の上昇が続いたのち、2026年に入ってからは1%台後半へと落ち着きつつあります。ただし「落ち着いた」といっても、上がった値段が戻ったわけではありません。
2020年を100とした消費者物価指数は、2026年6月時点で113.6。この6年あまりで、1万円の「買う力」は1割以上目減りした計算です。
上昇のペースが緩んだだけで、目減りは着実に積み上がっています。
参考:総務省統計局「2020年基準 消費者物価指数 全国 2026年6月分」/https://www.stat.go.jp/data/cpi/
もうひとつの大きな変化が金利です。
日銀は段階的な利上げを進め、2026年6月には政策金利を1.0%へ引き上げました。約31年ぶりの水準で、預金にわずかながら利息が戻り始めた「金利のある世界」に、日本は入りつつあります。
ただし、預金金利が物価上昇率を下回っているあいだは、「預けていれば安心」にはならないという構図に変わりはありません。
参考:三菱UFJ銀行「【2026年最新】住宅ローンの金利は今後どうなる?」/https://www.bk.mufg.jp/kariru/jutaku/column/032/index.html
「とりあえず貯金しておけば安心」という感覚は、デフレ時代には正解でした。しかし、インフレ局面ではその前提が崩れます。
具体的に、現金の目減りにどう備えるか、どんな資産の選択肢があるかについては、別記事で詳しく整理しています。

あわせて、物価高に対する家計の守り方としては、固定費の見直しが最も効果の大きい一手です。こちらも参考にしてみてください。
私の視点──この知識は、お金に振り回されないためにある
最後に、私個人の考えを書いておきます。
インフレの仕組みを知ると、多くの人は不安になります。現金が溶けていく、何かしなければ、と。その感覚は正しいのですが、私は、この知識の使い道はもう一段先にあると考えています。
デフレの現場で時給の上がらない日々を過ごし、その後、自分の事業を持ち、投資で大きな失敗もしてきた人間としての実感ですが──お金の知識が本当に効くのは、「増やすとき」より「怯えなくなるとき」です。
お金の価値が動くことを知らない人は、貯金残高という「ただの数字」を守ることに人生の時間を捧げてしまいます。数字が目減りする恐怖に追われて働き、使うことに罪悪感を抱く。
それでは、お金を持っているのではなく、お金に持たれています。
お金は、体験を得るための単なるツールにすぎません。
インフレで目減りするのを恐れて握りしめ続けるより、自分や大切な人の体験・成長・健康に変えていくほうが、よほど確かな「使い方」だと私は考えています。
金の亡者にならないためにこそ、お金の仕組みを知っておく。インフレ・デフレの知識は、お金に振り回されるためではなく、お金に振り回されないために持つものです。
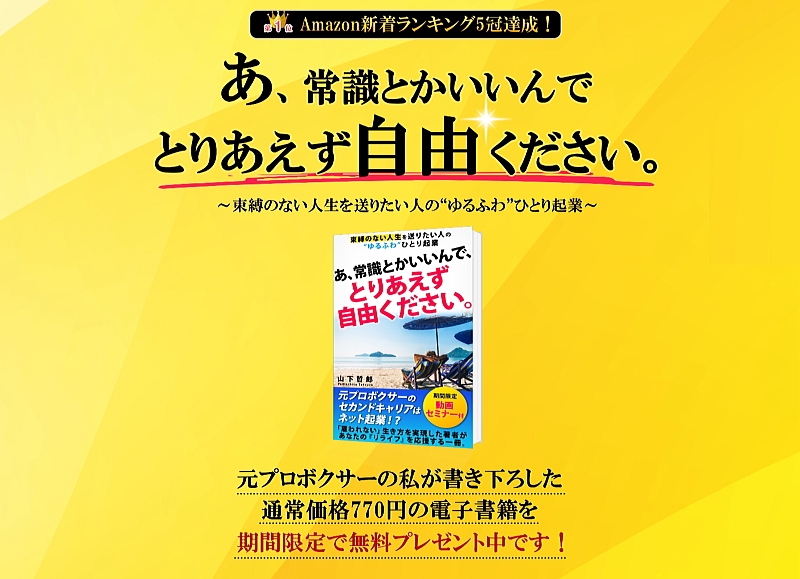
常識やお金にまつわる思い込みから自由になり、自分の基準でお金と付き合い直す。その考え方は、著書(Amazon kindle ランキング 5冠を達成した電子書籍)『あ、常識とかいいんで、とりあえず自由ください。』にも綴っています。下記より無料でお読みいただけます。
まとめ──「お金の価値は一定ではない」と知ることが第一歩
最後に、この記事の要点を整理します。
【この記事のまとめ】
- インフレ=物価が上がりお金の価値が下がる現象。デフレ=物価が下がりお金の価値が上がる現象。
- どちらも原因は需要と供給のバランス。緩やかなインフレは経済成長の原動力になる。
- デフレスパイラルは悪循環を生む。値下げの向こう側には、誰かの下がった給料がある。
- 不景気と物価高が同時に来るスタグフレーションが最も厳しい。
- インフレでは現金が目減りし、借金や実物資産が有利になりやすい。2020年からの6年で、物価は1割以上上がった。
インフレとデフレの知識は、専門家だけのものではありません。
「お金の価値は一定ではない」と知っているかどうかで、同じ収入でも、10年後・20年後の資産はまるで違ってきます。
1万円をただの1万円として握り続けるのか、その価値が動くことを前提に行動するのか。その差は、目に見えないところで静かに、しかし確実に開いていきます。
大切なのは、見えない力に流されるのではなく、その存在を知ったうえで、自分の頭で選び取ることです。
※本記事の数値や経済情勢は変動します。実際の資産形成や運用の判断は、必ず日本銀行・総務省などの最新の一次情報と、ファイナンシャルプランナーなどの専門家に確認してください。


コメント
この記事へのコメントはありません。